புதுச்சேரி தட்டாஞ்சாவடி இடைத்தேர்தல்; விறுவிறு வாக்குப்பதிவு | Photo Album
Rich Dad, Poor Dad & Smart Dad... உங்கள் குழந்தைக்கு நீங்கள் எப்படிப்பட்ட அப்பா/அம்மா?
Admin
- an hour ago
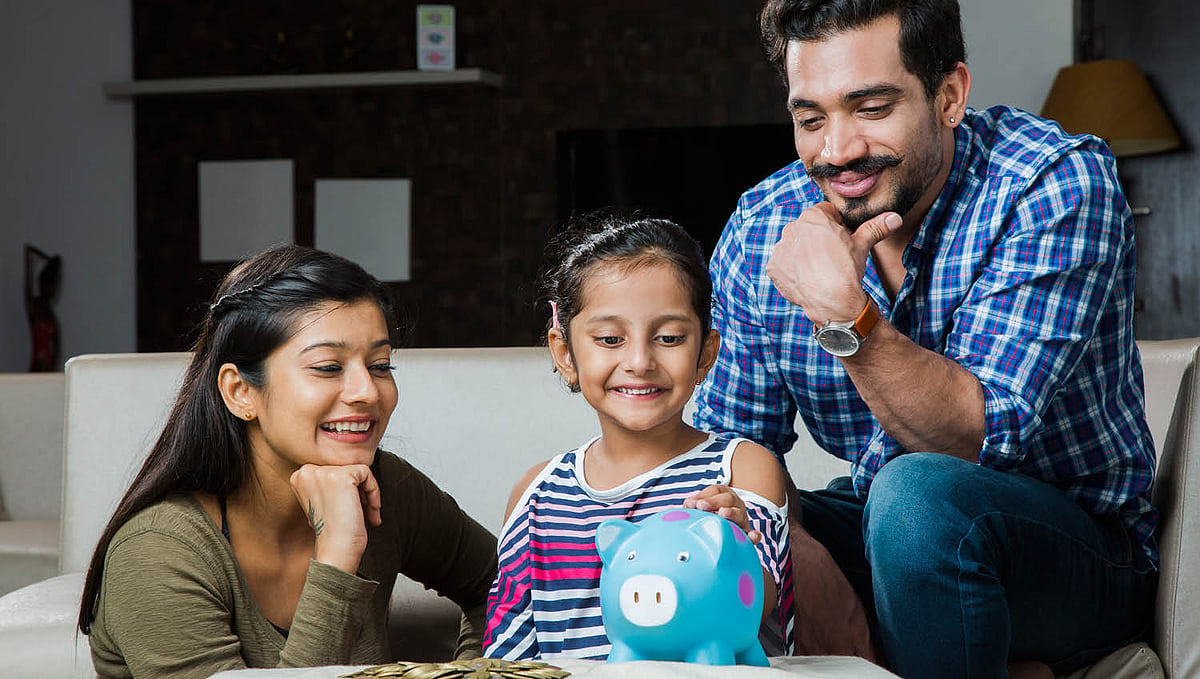
நம் குழந்தைகளுக்கு ஒரு பொறுப்பான தந்தையாக (தாயும்தான்) இருக்க வேண்டும் என்று நினைக்காத பெற்றோர்கள் இல்லை. குழந்தைகளை எப்படி வளர்க்க வேண்டும், அவர்கள் என்ன படிக்க வேண்டும், எங்கே படிக்க வேண்டும், யாருடன் சேர வேண்டும், என்ன செய்யக் கூடாது என்பதைப் பற்றி எல்லாம் அவர்களுக்குச் சொல்லித் தர பெற்றோர்கள் தவறுவதே இல்லை.
குழந்தைகள் எந்த வகையில் தவறான வழியில் சென்றுவிடக் கூடாது என்பதில் எல்லாப் பெற்றோர்களும் மிக மிகக் கவனமாக இருப்பது நல்ல விஷயம்தான்.
எல்லா விஷயங்களைப் பற்றியும் நம் குழந்தைகளுக்கு நாம் சொல்லித் தருகிறோம். சந்தேகம் இல்லை. ஆனால், பணத்தைச் சரியாக நிர்வாகம் செய்வது எப்படி என்பதை சொல்லித் தருகிறோமா? இந்தக் கேள்வியை எத்தனை பெற்றோர்கள் தங்களைத் தாங்களே கேட்டுக்கொண்டு இருப்பார்கள்?
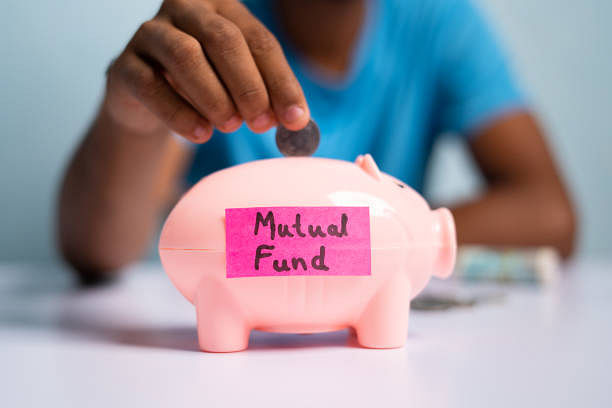
பணத்தைச் சரியாக நிர்வாகம் செய்வது எப்படி என்பதைப் பற்றிப் பல பெற்றோர்கள் தங்கள் குழந்தைகளுக்குச் சரியாகச் சொல்லித் தருவதில்லை என்பது மறுக்க முடியாத உண்மை. காரணம், பணத்தைச் சரியாக நிர்வாகம் செய்வது என்றால் என்ன, அதை எப்படிச் சரியாகச் செய்ய வேண்டும் என்பது எத்தனை பெற்றோர்களுக்கு நன்றாகத் தெரியும் என்பதே முக்கியமான கேள்விதான்.
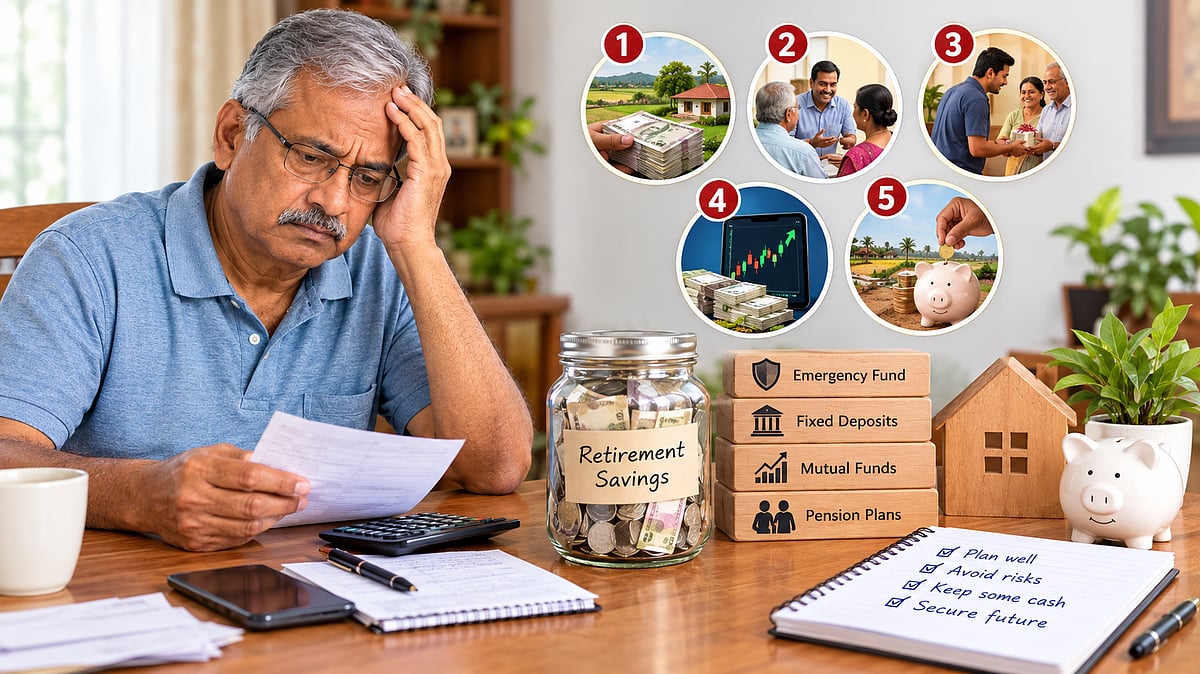
இன்றைக்குப் பல பெற்றோர்கள், பணத்தைச் சரியாக நிர்வாகம் செய்வது என்றால், அதை எந்த ரிஸ்க்கும் எடுக்காமல் பத்திரமாக வைத்திருப்பது என்றுதான் நினைக்கிறார்கள். ஆனால், பணத்தைப் பத்திரமாக பீரோவில் அல்லது வங்கி சேமிப்புக் கணக்கில் அல்லது வங்கி பிக்சட் டெபாசிட்டில் போட்டு வைத்திருந்தால், அதைச் சரியாக நிர்வாகம் செய்வதாக ஆகிவிடுமா?
நிச்சயம் ஆகாது. காரணம், பத்திரமாக இருக்கும் அந்தப் பணம் பணவீக்கத்தைவிட அதிகமான வருமானத்தைத் தராது. இதனால் நம் பணத்தின் மதிப்பு உயராமல், ஒரே அளவில்தான் இருக்கும் என்கிறபோது, நம் குழந்தையால் எதிர்காலத்தில் எப்படி அதிகமான பணத்தைச் சேர்க்க முடியும்? ஆக, பணவீக்கத்தைவிட அதிகமான லாபத்தைச் சம்பாதிக்கும்போது நாம் பணக்காரர் ஆகமுடியும் என்பதை பெற்றோர் என்கிற முறையில் நம் குழந்தைகளுக்கு என்றைக்காவது சொல்லித் தந்திருக்கிறோமா?
அப்படிச் சொல்லித் தருவதற்குமுன் முதலில் ஒரு பெற்றோர் என்கிற முறையில் பணவீக்கத்தைவிட அதிகமான வருமானத்தை நாம் சம்பாதித்திருக்கிறோமா? இந்தக் கேள்விகளுக்கான தெளிவான பதில் பெற்றோர்களிடம் இல்லாதபோது அவர்கள் எப்படி அவர்களின் குழந்தைகளுக்கு பணத்தைச் சரியாக நிர்வாகம் செய்வது பற்றி சொல்லித் தருவார்கள் அல்லது சொல்லித் தரமுடியும்?
இதற்காக அதிக ரிஸ்க் எடுக்கச் சொல்லி, ஏதாவது ஒன்றில் பணத்தைப் போடும்படி குழந்தைகளுக்கு பெற்றோர்கள் சொல்லித் தர முடியுமா? நிச்சயம் முடியாது. காரணம், குழந்தைகளுக்குச் சரியான விஷயத்தைச் சொல்லித் தருவதுதான் பெற்றோர்களின் கடமையே தவிர, தவறான விஷயங்களை அல்ல.
இதற்கு ரிஸ்க் என்றால் என்ன, எதில் அதிக ரிஸ்க் இருக்கிறது, அந்த ரிஸ்க்கிற்கேற்ப லாபமும் கிடைக்கும், கால்குலேட்டட் ரிஸ்க் என்றால் என்ன என்பதைப் பற்றி எல்லாம் பெற்றோர்கள் சரியாகத் தெரிந்துவைத்திருந்தால்தானே அவர்கள் குழந்தைகளுக்குச் சொல்லித் தரமுடியும்?
ரியல் எஸ்டேட், தங்கம், வங்கி எஃப்.டி ஆகியவை முந்தைய காலத்தில் சரியான விஷயங்களாக இருந்திருக்கலாம். ஆனால், காலம் எவ்வளவோ மாறிய நிலையில், காலாவதியான விஷயங்களை குழந்தைகளுக்குச் சொல்லித் தருவதால், ஒரு பெற்றோர் செய்யக்கூடிய சரியான செயலாக இருக்குமா?
சேமிப்பு, முதலீடு என்பதைத் தாண்டி, ஈட்டும் வருமானத்தை எப்படிச் செலவு செய்ய வேண்டும், கடன் என்பது என்ன, வட்டி என்பது என்ன, எதற்கு, எந்த அளவுக்கு கடன் வாங்கலாம், அதை எப்படித் திருப்பிக் கட்ட வேண்டும் என்பதைப் பற்றியும் தெளிவான புரிதல் பெற்றோர்களுக்கு இருக்கிறதா, அப்படி இருந்தால் அதை அவர்களின் குழந்தைகளுக்குச் சரியாகச் சொல்லித் தருகிறார்களா என்பதும் முக்கியமான விஷயம்.
காரணம், எப்படிச் செலவு செய்ய வேண்டும் என்பதை நம் குழந்தைகளுக்குச் சரியாகச் சொல்லித் தராவிட்டால், அவர்கள் கண்டபடி செலவு செய்து, கடன் வாங்கி, கஷ்டப்படவே செய்வார்கள். அவர்கள் கஷ்டப்படாமல் இருக்க வேண்டும் எனில், பணத்தைச் சரியாக நிர்வாகம் செய்வது எப்படி என்பதை ஒவ்வொரு பெற்றோரும் தங்கள் குழந்தைகளுக்குச் சொல்லித் தருவது கட்டாயத்திலும் கட்டாயம்.
ஆக, ஒரு நல்ல பெற்றோர் என்பவர், அதிக ரிஸ்க் எடுத்து, முதலீடு செய்து, நஷ்டம் வந்தாலும் அதை நன்கு கற்றுக்கொண்டு நீண்ட காலத்தில் லாபம் காண்பது எப்படி என்பதைச் சொல்லித் தரும் Rich Dad-ஆக இருக்க வேண்டும் என்பதில்லை.
தன் தந்தை தனக்கு சொல்லித் தந்த அதே விஷயங்களை அச்சு பிசகாமல் நம் குழந்தைகளுக்குச் சொல்லித் தந்து, அவர்கள் நம்மைப் போலவே மிக மிக சாதாரண மனிதர்களாக இருக்கச் செய்யும் Poor Dad-ஆகவும் நாம் இருக்க வேண்டியதில்லை.
காலம் மாறிவிட்டது, அதற்கேற்ப நம் குழந்தைகள் பணத்தை எப்படிச் செலவு செய்ய வேண்டும், எப்படி முதலீடு செய்ய வேண்டும் என்பதை குழந்தைகளுக்குச் சரியாகச் சொல்லித் தரும் Smart Dad-ஆக இருப்பதுதான் அவசியம்.
இப்போது சொல்லுங்கள், நீங்கள் உங்கள் குழந்தைக்கு Rich Dad-ஆ, Poor Dad-ஆ & Smart Dad-ஆ என்பதை எல்லோரும் கமெண்ட் செய்யலாமே!
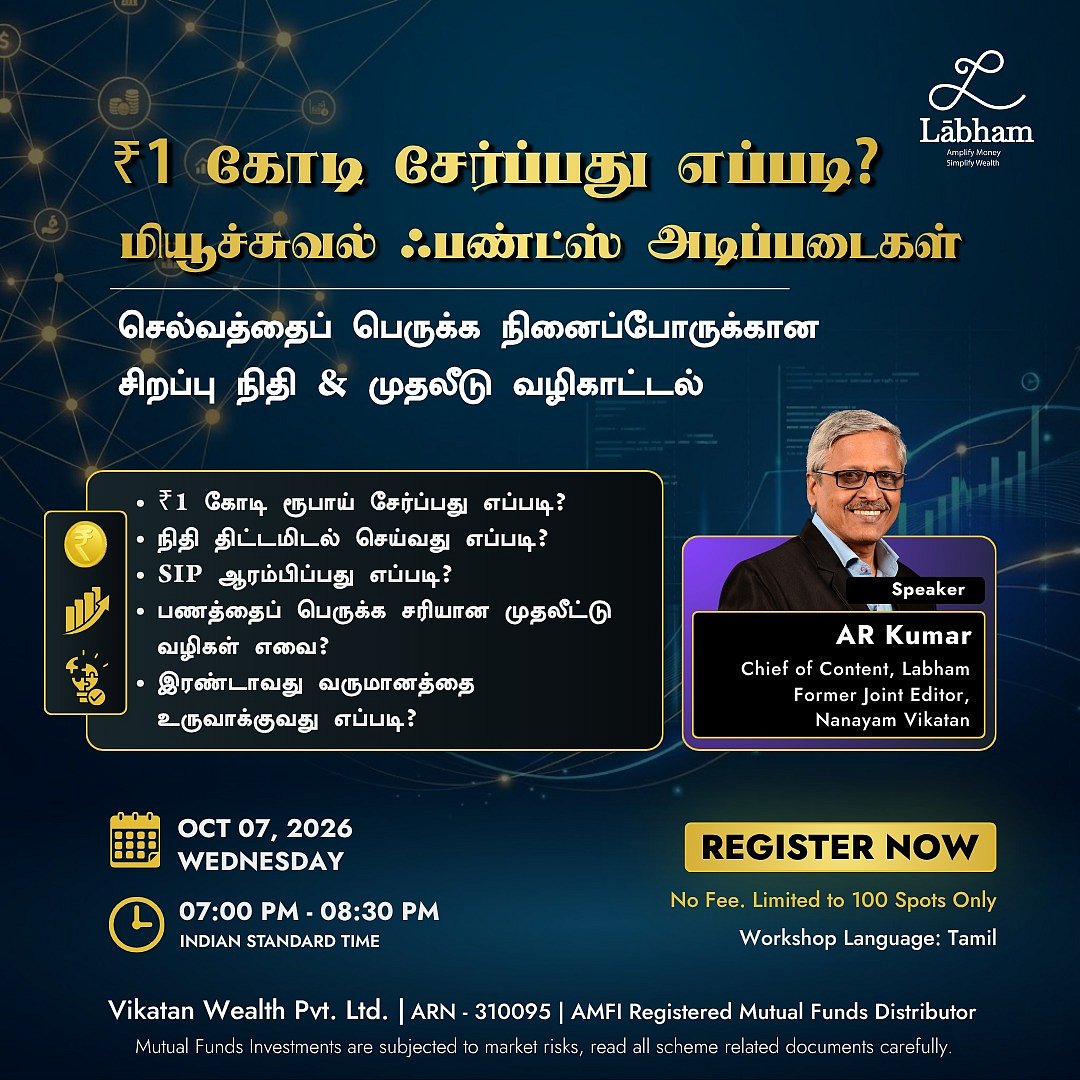
SIP மூலம் முதலீடு செய்து அதிக லாபம் பெற வேண்டுமா?
மியூச்சுவல் ஃபண்டில் SIP முதலீட்டை ஆரம்பிக்க நினைப்பவர்கள் லாபம் நிறுவனத்தின் பின்வரும் தொலைபேசி எண்களை அழைக்கலாம்!
ஏ.ஆர்.குமார் - 89259 44568
சபரிநாதன் - 89259 44569
தங்கலட்சுமி - 95007 77894
வெளிநாடு மற்றும் இந்தியாவில் வசிப்பவர்கள் தங்கள் முதலீட்டைச் சரியானபடி அமைத்துக்கொள்ள ஆலோசனை பெற, பின்வரும் லிங்கினைக் கிளிக் செய்து, தங்கள் பெயரைப் பதிவு செய்துகொள்ளுங்கள்...
வெளிநாட்டில் வசிப்போருக்கு:https://calendly.com/calendar-labham/schedule-call-with-labham-nri
இந்தியாவில் வசிப்போருக்கு:https://calendly.com/calendar-labham/schedule-call-with-labham-vikatan-com
Labham Youtube Channel: www.youtube.com/@labham_money
Labham Website: https://labham.money/tamil
முதலீட்டாளர்களின் கவனத்துக்கு:
மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. இதில் முதலீடு செய்யும்முன் திட்டம் தொடர்பான அனைத்து ஆவணங்களையும் கவனமாகப் படித்துப் பார்த்து, சுயமாக முடிவெடுக்க வேண்டுகிறோம்!