Rain Alert: கொட்டித் தீர்த்த கனமழை; 26 மாவட்டங்களுக்கு மழை எச்சரிக்கை; சென்னை நி...
வெளிநாட்டில் வேலை... இந்தியாவில் 2-வது வருமானம்; NRI-களுக்கான மாஸ்டர் பிளான்!
Admin
- an hour ago
வெளிநாட்டில் நல்ல சம்பளம், மாதக் கடைசியில் கணிசமான சேமிப்பு. குடும்பத்துக்காக பணம் அனுப்புவது, குழந்தைகளின் எதிர்காலத்துக்குச் சேமிப்பது, சொந்த ஊரில் வீடு கட்டுவது என எல்லாவற்றையும் திட்டமிட்டுச் செய்கிறீர்கள். ஆனால், ஒரு கேள்வி மட்டும் அவ்வப்போது உங்கள் மனதைத் தட்டுகிறதா?
‘நான் உழைப்பதை நிறுத்தினால், என் வருமானம் என்னவாகும்?’
வெளிநாட்டில் வாழும் NRIகளுக்கு இருக்கும் ஆகப் பெரிய சவால் இதுதான். சம்பளம் அதிகமாக இருக்கலாம்;
ஆனால், அந்தச் சம்பளம் தொடர்ந்து வரும் வரைதான் வாழ்க்கை ஓடும் என்ற நிலை இருந்தால், அது உண்மையான நிதிச் சுதந்திரம் அல்ல.
நீங்கள் வேலை செய்யாத நேரத்திலும் உங்களுக்காக உழைக்கும் சொத்துகளை உருவாக்குவதுதான் நிதிச் சுதந்திரம், அதுவே உங்கள் அடுத்த இலக்காக இருக்க வேண்டும்.
சம்பளத்தைச் சொத்தாக மாற்றுங்கள்!
மாதம் எவ்வளவு சம்பாதிக்கிறீர்கள் என்பதைவிட, அதில் எவ்வளவு தொகையை வருமானம் தரும் சொத்துகளாக மாற்றுகிறீர்கள் என்பதுதான் நீண்டகாலத்தில் முக்கியம்.
உதாரணமாக, மாதம் ₹50,000 முதலீடு செய்ய முடிகிறது என வைத்துக்கொள்வோம். அதைத் தொடர்ந்து 15 ஆண்டுகளுக்கு முதலீடு செய்தால், நீங்கள் செலுத்தும் மொத்தத் தொகை ₹90 லட்சம்.
கூட்டு வட்டி முறையில் ஆண்டுக்குச் சராசரியாக 10% வருமானம் கிடைத்தால்கூட, அது சுமார் ₹2 கோடியாக வளரக்கூடும் (இது ஒரு கணக்கீட்டு உதாரணம் மட்டுமே; சந்தை சார்ந்த முதலீடுகளின் வருமானம் உறுதியானதல்ல).
இங்கே முக்கியமானது அந்த ₹2 கோடி என்ற எண் அல்ல; உங்கள் மாதச் சம்பளத்தைச் சாராமல் வளரக்கூடிய ஒரு நிதி அடித்தளத்தை இன்றே உருவாக்கத் தொடங்குவதுதான்.
'இரண்டாவது வருமானம்' என்றால் என்ன?
இரண்டாவது வருமானம் என்றவுடன், வேலையோடு சேர்த்து இன்னோர் கூடுதல் வேலையைத் தேட வேண்டும் என்பதில்லை. நீங்கள் ஏற்கெனவே சம்பாதிக்கும் பணத்தின் ஒரு பகுதியை, காலப்போக்கில் உங்களுக்குத் தொடர் வருமானத்தையோ அல்லது செல்வ வளர்ச்சியையோ தரும் சொத்துகளில் முதலீடு செய்வதுதான் இதன் நோக்கம்.
இதற்கான திட்டத்தை மூன்று படிகளில் தொடங்கலாம்:
பாதுகாப்பு அரண்: திடீர் வேலை இழப்பு, மருத்துவச் செலவு அல்லது எதிர்பாராத குடும்பத் தேவைகள் வரும்போது முதலீடுகளைக் அவசரப்பட்டு விற்கக் கூடாது. அதற்கு, குறைந்தபட்சம் 6 மாதம் முதல் 1 வருடச் செலவுகளுக்கான 'அவசரகால நிதியை' (Emergency Fund) தனியாக ஒதுக்குங்கள்.
தொடர் முதலீடு: இந்தியாவில் உள்ள உங்கள் நிதி இலக்குகளுக்கு ஏற்ப, 'இன்டெக்ஸ் ஃபண்டுகள்' (Index Funds) மற்றும் மியூச்சுவல் ஃபண்டுகளை ஆராயுங்கள். ஒரே முதலீட்டில் அனைத்துப் பணத்தையும் குவிக்காமல், கால அளவு மற்றும் ரிஸ்க் எடுக்கும் திறனுக்கு ஏற்பப் பிரித்து முதலீடு செய்யுங்கள்.
தெளிவான இலக்கு: எதிர்காலத்தில் மாதம் ₹20,000 இரண்டாவது வருமானம் வேண்டும் என்றால், நீங்கள் சேர்த்து வைத்த பணத்தில் வெறும் ₹40 லட்சம் தொகுப்பில் இருந்து இதனை எடுத்துக்கொள்ளலாம். (குறிப்பு: பணம் 10% ரிட்டன்ஸ் தரக்கூடிய ஃபண்டில் முதலீடு செய்யப்பட்டிருக்க வேண்டும்.)
20 ஆண்டுகள் தொடர்ந்து மாதம் ₹20000 எடுத்த பின்னர், நீங்கள் ₹87 லட்ச ரூபாயை வெளியில் எடுத்திருப்பீர்கள். அதன் பின்பும் உங்களிடம் ₹49 லட்சம் கையில் இருக்கும்.
NRI-கள் கவனிக்க வேண்டியவை!
நீங்கள் வசிக்கும் நாட்டின் வரி விதிகள், இந்தியாவில் உள்ள NRE/NRO வங்கிக் கணக்குகள், வருமான வரி விதிமுறைகள் மற்றும் முதலீட்டுக்கான தகுதிகளைப் புரிந்துகொள்வது அவசியம்.
ஒரு கட்டத்தில், உங்கள் சம்பளம் நின்றாலும் உங்கள் நிதி ஓட்டம் நிற்கக் கூடாது. உங்கள் குடும்பத்தின் எதிர்காலம் ஒரே ஒரு வருமானத்தை மட்டும் சார்ந்திருக்கக் கூடாது.
வெளிநாட்டில் வேலை கிடைப்பது உங்கள் முதல் வெற்றி என்றால், அந்தச் சம்பளத்தைக் கொண்டு நீங்கள் ஓய்வெடுக்கும்போதும் துணைநிற்கும் செல்வத்தை உருவாக்குவதுதான் நிஜமான வெற்றி!
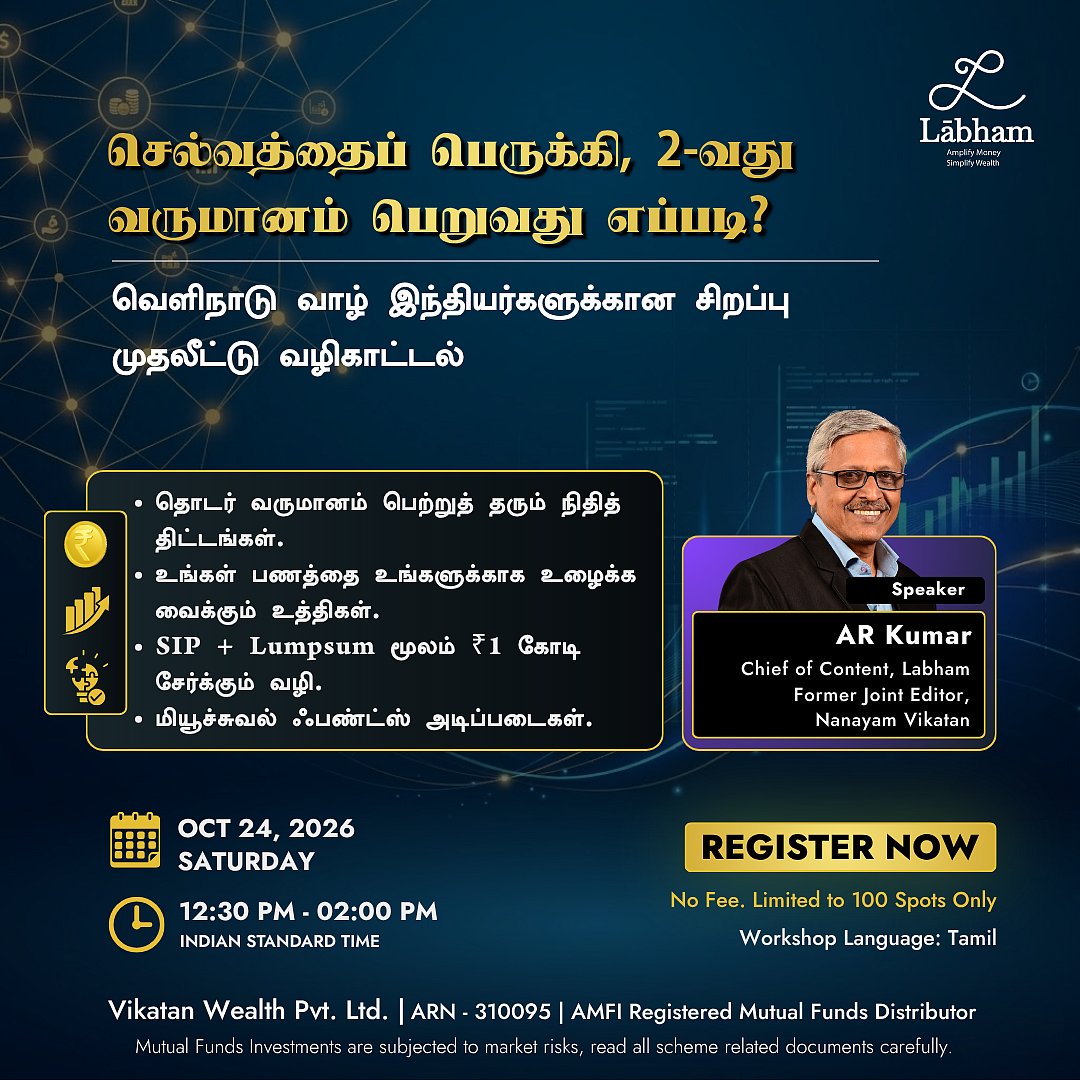
வெளிநாடு வாழ் இந்தியர்களுக்கான சிறப்பு நிதி திட்டமிடல்
வரும் சனி (அக்டோபர் 24, 2026)மதியம் 12:30 மணி - இந்திய நேரத்தில் நடைபெறும் 'செல்வத்தைப் பெருக்கி 2-வது வருமானம் பெறுவது எப்படி' சிறப்பு ஆன்லைன் ஒர்க் ஷாப்பில் கலந்துகொள்ளுங்கள்.
மியூச்சுவல் ஃபண்ட்ஸ் அடிப்படைகள்
₹1 கோடி சேர்க்கும் சூட்சுமங்கள்
நிலையான 2 வது வருமானத்துக்கு வழிகள்
போன்ற முதலீடு தொடர்பான பல விஷயங்களைத் தெரிந்துகொண்டு வாழ்வில் அடுத்த கட்டத்தை எட்டுங்கள்.
முன்பதிவுக்கு இங்கே கிளிக் செய்யவும்: https://labham.money/events/webinar-oct24-2026?utm_source=vikatan_com&utm_medium=article&utm_campaign=webinar_oct24_2026