`அதிகரிக்கும் போதைப்பொருள் நடமாட்டம்' - தமிழ்நாடு அரசு செய்ய வேண்டியது என்ன? | ஓ...
2027-ல் ₹5,00,000 மெடிக்கல் இன்ஷூரன்ஸ், ₹50,00,000 லைஃப் கவர்! - உங்கள் குடும்பத்துக்குப் போதுமா?
Admin
- 42 minutes ago
"என்னிடம் ₹5 லட்சம் ஹெல்த் இன்சூரன்ஸ் மற்றும் ₹50 லட்சம் லைஃப் இன்சூரன்ஸ் உள்ளது, இது போதுமானது!" என்று நீங்கள் நினைத்துக் கொண்டிருக்கிறீர்களா?
அப்படியானால், நீங்கள் ஒரு நிதி ஆபத்தில் இருக்கிறீர்கள் என்று அர்த்தம்.
இந்தியாவில் மருத்துவப் பணவீக்கம் (Medical Inflation) ஆண்டுக்கு 13% முதல் 14% வரை வேகமாக உயர்ந்து வருகிறது. இதன் பொருள், இன்று ₹5 லட்சம் செலவாகும் ஒரு அறுவை சிகிச்சைக்கு, இன்னும் 5 முதல் 6 ஆண்டுகளில் ₹10 லட்சத்திற்கும் மேல் செலவாகும்.
அதேபோல், உங்கள் வருமானத்தை நம்பியிருக்கும் குடும்பத்திற்கு, ஒரு சிறிய தொகை எதிர்கால வாழ்க்கைச் செலவுகளையும் கடன்களையும் சமாளிக்கப் போதாது.
உங்கள் நிதித் திட்டமிடலின் அடித்தளமான காப்பீட்டைச் சரியாகக் கணக்கிட நீங்கள் தெரிந்து கொள்ள வேண்டிய 4 முக்கிய விதிகள்:
டேர்ம் இன்சூரன்ஸ் கணக்கீடு (Term Life Cover): பொதுவான நிதி விதியின்படி, உங்கள் ஆண்டு வருமானத்தைப் போல் குறைந்தபட்சம் 10 முதல் 20 மடங்கு வரை டேர்ம் இன்சூரன்ஸ் கவர் இருக்க வேண்டும். இதனுடன் உங்கள் வீட்டுக் கடன் (Home Loan) மற்றும் குழந்தைகளின் உயர்கல்விச் செலவுகளையும் சேர்த்துக் கணக்கிட வேண்டும்.
அலுவலக காப்பீட்டை மட்டும் நம்பாதீர்கள் (Beyond Corporate Cover): பலரும் தங்கள் நிறுவனம் வழங்கும் குரூப் ஹெல்த் இன்சூரன்ஸை மட்டுமே நம்பியிருக்கிறார்கள். ஆனால், நீங்கள் வேலையை மாற்றினாலோ அல்லது ஓய்வு பெற்றாலோ அந்தப் பாதுகாப்பு உடனடியாக நின்றுவிடும். எனவே, தனிப்பட்ட குடும்ப மருத்துவக் காப்பீடு (Personal Family Floater) அவசியம்.
சூப்பர் டாப்-அப் (Super Top-up) உத்தி: அதிக தொகைக்கு (உதாரணமாக ₹25 லட்சம் முதல் ₹50 லட்சம் வரை) அடிப்படைக் காப்பீடு எடுப்பது அதிக பிரீமியம் கொண்டதாக இருக்கலாம். அதற்குப் பதிலாக, ஒரு அடிப்படை பாலிசியுடன் குறைந்த பிரீமியத்தில் 'சூப்பர் டாப்-அப்' பாலிசியை இணைப்பதன் மூலம் மிகப் பெரிய மருத்துவச் செலவுகளை எளிதாகச் சமாளிக்கலாம்.
மறைமுக விதிமுறைகள் (Hidden Clauses): பாலிசி எடுக்கும்போது அறை வாடகை வரம்பு (Room Rent Capping), இணை-கட்டணம் (Co-payment) மற்றும் காத்திருப்பு காலம் (Waiting Period) போன்ற நிபந்தனைகள் இல்லாத பாலிசியைத் தேர்ந்தெடுப்பது, கிளைம் (Claim) நேரத்தில் உங்கள் சேமிப்பைக் காப்பாற்றும்.
தவறான அல்லது குறைவான காப்பீடு, நீங்கள் பல ஆண்டுகளாகச் சேர்த்த முதலீடுகளை ஒரே ஒரு மருத்துவ அவசரத்தில் கரைத்துவிடும்.
உங்களுக்கும் உங்கள் குடும்பத்திற்கும் சரியான கவரேஜ் எவ்வளவு என்பதைத் துல்லியமாகக் கணக்கிட, லாபம் வழங்கும் "வாழவைக் காக்கும் இன்ஷூரன்ஸ்" - காப்பீடு குறித்த அடிப்படைகள் நேரலை பயிலரங்கில் (Live Workshop) கலந்து கொள்ளுங்கள்!
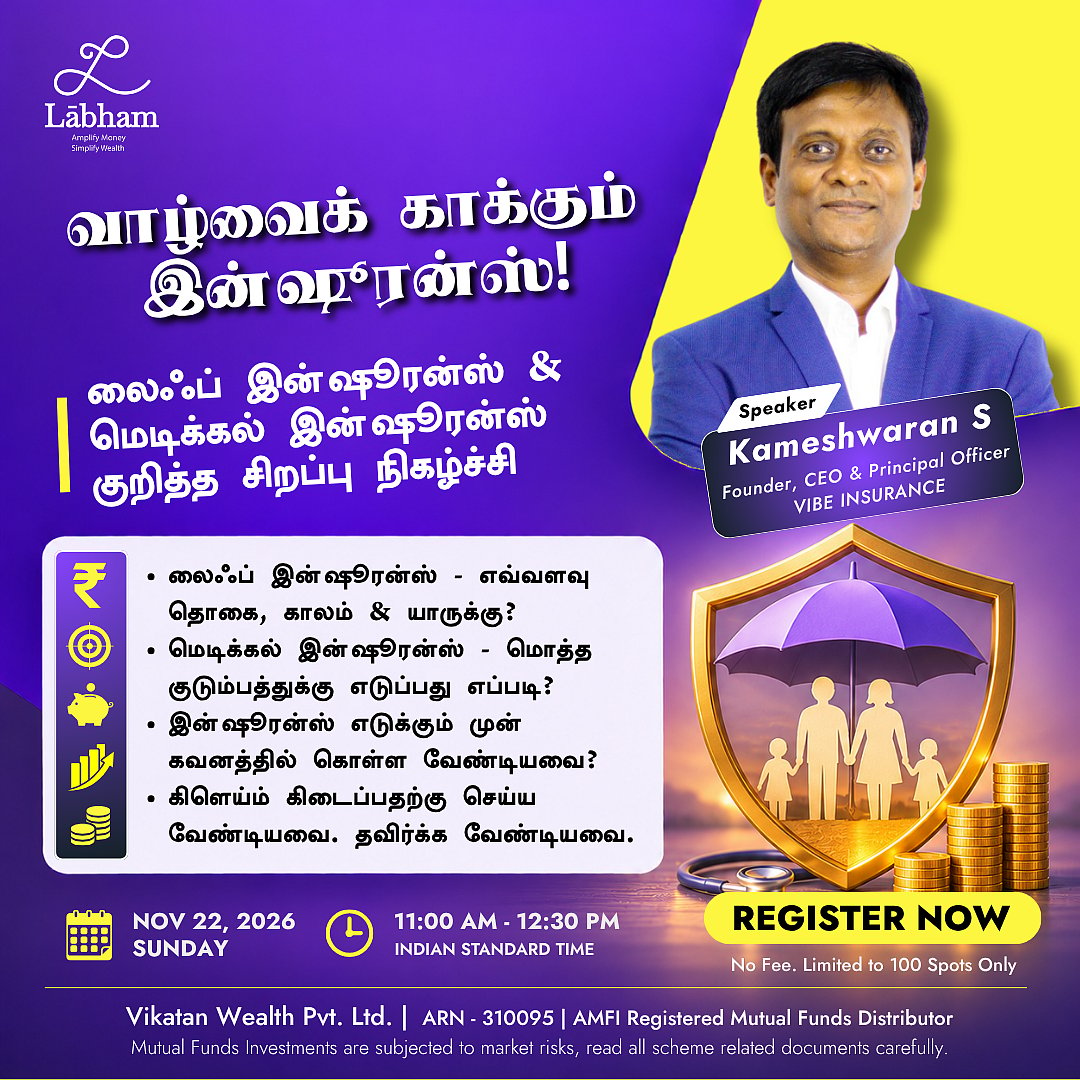
நடைபெறும் நாள்: ஞாயிறு, நவ 22
நேரம்: காலை 11 - 12: 30 மணி, இந்திய நேரம்
பேச்சாளர்: காமேஸ்வரன், நிறுவனர், வைப் இன்ஷூரன்ஸ் நிறுவனம்
நிகழ்ச்சிக்கு கட்டணம் செலுத்த தேவையில்லை. முன்பதிவு வேகமாக முடிவடைகிறது! இடங்கள் மிகக் குறைவு.
உங்கள் குடும்பத்தின் நிதிப் பாதுகாப்பை உறுதி செய்ய, இப்போதே கீழே உள்ள இணைப்பைக் கிளிக் செய்து இலவசமாகப் பதிவு செய்யுங்கள்.
ரெஜிஸ்டர் செய்ய: https://labham.money/events/webinar-nov22-2026?utm_source=vikatan_com&utm_medium=article&utm_campaign=webinar_nov22_2026
பதிவு செய்தவுடன், பயிலரங்கில் இணைவதற்கான Zoom இணைப்பு (Zoom Link) உங்கள் மின்னஞ்சலுக்கு (Email) உடனடியாக அனுப்பி வைக்கப்படும்.