என் மனைவிக்கு தாலி கட்டுறப்ப சரியான வேலையில நான் இல்லைன்னு..! ? - Actor Thalaiva...
40+ வயதில் முதலீட்டைத் தொடங்க இருக்கீங்களா? NRI-களுக்கு ஓர் அரிய வாய்ப்பு!
Admin
- 36 minutes ago

"முதலீடு செய்யத் தாமதமாகிவிட்டதே!" என்ற கவலை உங்களுக்கு இருக்கிறதா?
வெளிநாட்டில் (NRI) பணிபுரியும் பலருக்கும், குடும்பப் பொறுப்புகள், கடன்கள் மற்றும் வாழ்க்கைச் செலவுகள் காரணமாக 20 அல்லது 30 வயதில் முதலீட்டைத் தொடங்க முடியாமல் போவது இயல்பான ஒன்றுதான்.
ஆனால், 40 வயது என்பது முதலீட்டிற்குத் தாமதமான வயது அல்ல; அது உங்களின் அதிகபட்ச வருமானம் ஈட்டும் பொற்காலம்.
20 வயதில் தொடங்குபவர்களுக்கு 'காலம்' (Time) ஒரு பலம் என்றால், 40 வயதில் தொடங்குபவர்களுக்கு 'அதிக முதலீட்டுத் திறன்' (High Capital) மற்றும் 'தெளிவான இலக்குகள்' மிகப்பெரிய பலமாகும்.
இந்த முக்கியமான காலகட்டத்தில் NRI-கள் தங்கள் செல்வத்தை வேகமாகப் பெருக்க கவனிக்க வேண்டிய 4 முக்கிய விஷயங்கள்:
இலக்கு சார்ந்த முதலீடு (Goal-Based Investing): ஓய்வுக்காலம், குழந்தைகளின் உயர்கல்வி மற்றும் தாயகம் திரும்பும் திட்டம் என ஒவ்வொன்றுக்கும் தனித்தனி நிதி இலக்குகளை நிர்ணயிக்க வேண்டும். குழப்பமின்றி முதலீடு செய்ய இது உதவும்.
பணவீக்கத்தை வெல்லும் முதலீடுகள் (Beating Inflation): வெறும் NRE/NRO வங்கி வைப்பு நிதிகளை (FD) மட்டும் நம்பியிருக்காமல், இந்தியப் பங்குச்சந்தை சார்ந்த மியூச்சுவல் ஃபண்டுகள் (Mutual Funds) மற்றும் ஈக்விட்டி முதலீடுகளில் சரியான விகிதத்தில் பிரித்து முதலீடு செய்வது அவசியம்.
NRI வரிச் சலுகைகள் மற்றும் விதிமுறைகள் (Tax & FEMA Compliance): இரட்டை வரிவிதிப்புத் தவிர்ப்பு ஒப்பந்தம் (DTAA), NRE மற்றும் NRO கணக்குகளின் வரி விதிமுறைகளைச் சரியாகப் புரிந்துகொள்வதன் மூலம், உங்கள் லாபத்தில் பெரும் பகுதியை வரியாக இழப்பதைத் தவிர்க்கலாம்.
அவசரகால நிதி மற்றும் காப்பீடு (Risk Protection): 40 வயதுக்கு மேல் மருத்துவச் செலவுகள் அதிகரிக்க வாய்ப்புள்ளதால், இந்தியாவிலும் நீங்கள் வசிக்கும் நாட்டிலும் போதுமான மருத்துவக் காப்பீடு (Health Insurance) மற்றும் டேர்ம் இன்சூரன்ஸ் இருப்பதை உறுதி செய்ய வேண்டும்.
உங்களின் கடின உழைப்பால் சம்பாதித்த பணத்தை, சரியான திட்டமிடல் மூலம் அடுத்த 15-20 ஆண்டுகளில் மிகப்பெரிய செல்வமாக மாற்ற முடியும்.
அதற்கான தெளிவான செயல்வழித் திட்டத்தை (Action Plan) உருவாக்க, லாபம் வழங்கும் பிரத்யேக 'தாமதம் ஆன முதலீடு, இனி முன்னேறுவது எப்படி?' என்ற நேரலை பயிலரங்கில் (Live Workshop) இணைந்திடுங்கள்!
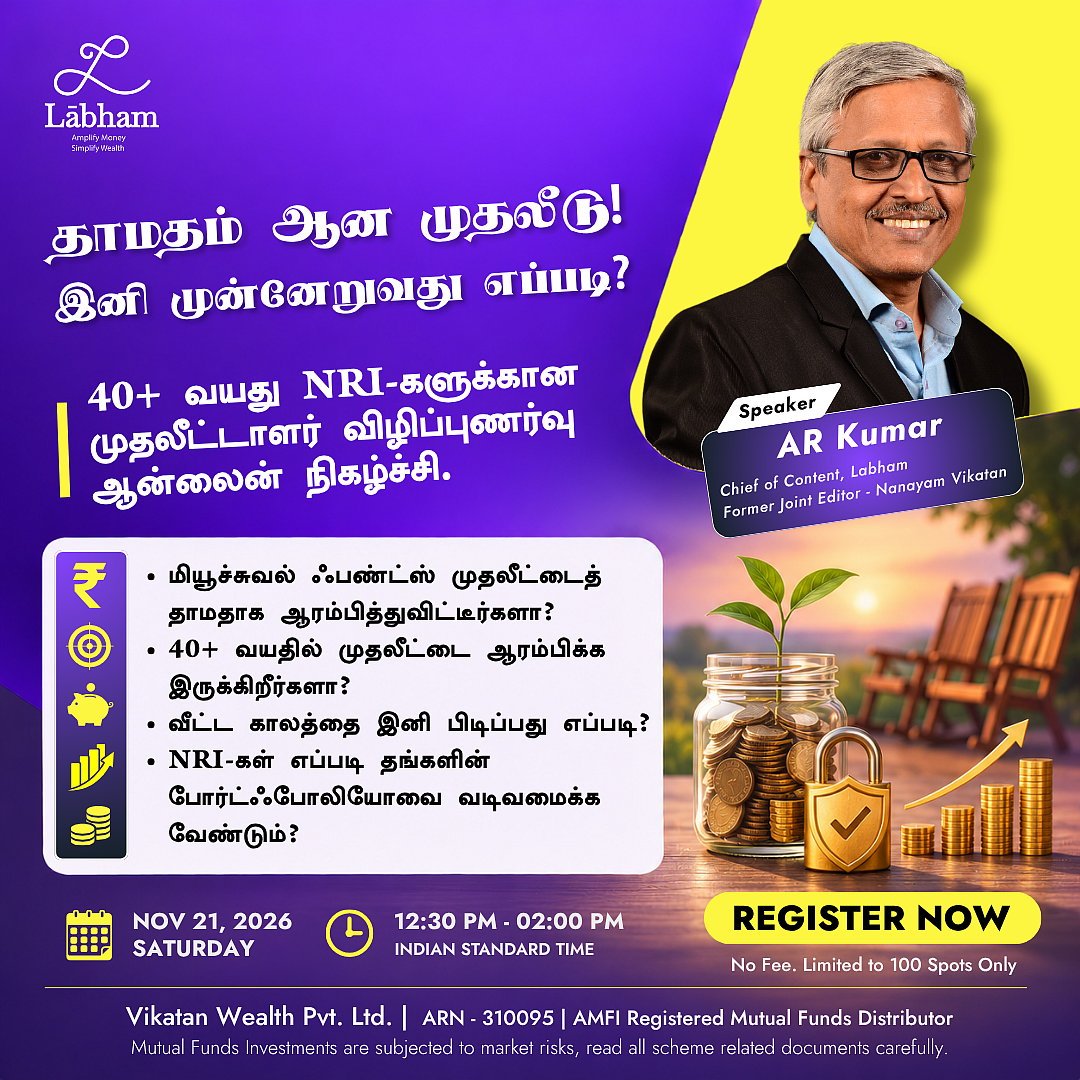
நடைபெறும் நாள் (நாளை): சனி, நவ 21, 2026
நேரம்: மதியம் 12:30 மணி, இந்திய நேரம்=
கட்டணம் ஏதுமில்லை! இடங்கள் மிகக் குறைவு!
இப்போதே கீழே உள்ள இணைப்பைக் கிளிக் செய்து இலவசமாகப் பதிவு செய்யுங்கள்.
பதிவு செய்தவுடன், பயிலரங்கில் பங்கேற்பதற்கான Zoom இணைப்பு (Zoom Link) உங்கள் மின்னஞ்சலுக்கு (Email) உடனடியாக அனுப்பி வைக்கப்படும். உங்கள் நிதி சுதந்திரத்திற்கான முதல் அடியை இன்றே எடுத்து வையுங்கள்!