ரசகுல்லா என நினைத்து வெடிகுண்டை சாப்பிட்ட நபர்: கடித்தபோது வாயில் வெடித்துச் சித...
ஓய்வுக்காலத்திற்கு EPF மட்டும் போதுமா? இவற்றையும் மனசில் வெச்சு செயல்படுங்க!
Admin
- an hour ago
மாதச் சம்பளம் வாங்கும் நடுத்தர வர்க்கத்தினரின் மிகப்பெரிய நம்பிக்கையே ஒவ்வொரு மாதமும் சம்பளத்தில் பிடித்தம் செய்யப்படும் பி.எஃப் (EPF - Employee's Provident Fund) தொகைதான்.
"நமக்குத்தான் பி.எஃப் இருக்கிறதே, ஓய்வுக்காலத்தைப் பற்றிக் கவலையில்லை" என்று பலரும் நினைக்கிறோம். ஆனால், நாளுக்கு நாள் எகிறும் பணவீக்கத்தையும் மருத்துவச் செலவுகளையும் சமாளிக்க EPF மட்டும் போதுமா? நவம்பர் 2026 தரவுகளின் அடிப்படையில் ஆராய்வோம்.
EPF - முக்கிய புள்ளிவிவரங்கள்...
மத்திய அரசின் EPFO அமைப்பால் நிர்வகிக்கப்படும் இந்தத் திட்டத்தில், ஊழியரின் அடிப்படைச் சம்பளம் மற்றும் அகவிலைப்படியில் (Basic + DA) 12% பிடித்தம் செய்யப்படுகிறது. நிறுவனமும் தன் பங்கிற்கு 12% வழங்குகிறது; இதில் 8.33% ஓய்வூதியத் திட்டத்திற்கும் (EPS), 3.67% EPF கணக்கிற்கும் செல்லும்.
வட்டி விகிதம்: 2025-26 நிதியாண்டிற்கு 8.25% வட்டி வழங்கப்படுகிறது.
பிரம்மாண்ட நிதி: EPFO நிர்வகிக்கும் மொத்த நிதி ₹28.4 லட்சம் கோடியைத் தாண்டியுள்ளது.
இளைஞர்களின் வரத்து: நாடு முழுவதும் 7 கோடிக்கும் அதிகமான தீவிர சந்தாதாரர்கள் உள்ள நிலையில், புதிதாக இணைபவர்களில் 60%-க்கும் மேற்பட்டோர் 18 முதல் 25 வயதுக்குட்பட்ட இளைஞர்கள் ஆவர்.
பலன்களும் வரம்புகளும்
20-களில் பணியில் சேர்ந்து, வேலை மாறும்போது பணத்தை எடுக்காமல் 30 ஆண்டுகளுக்கு மேல் தொடர்ந்து சேமிப்பவர்களுக்கு EPF ஒரு வரப்பிரசாதம். இருப்பினும், இதில் சில முக்கிய வரம்புகளும் உள்ளன:
நன்மைகள்: பாதுகாப்பான 8.25% வட்டி, நிறுவனத்தின் இணைப் பங்களிப்பு, கூட்டு வட்டி (Compounding) மற்றும் முதிர்வுத் தொகைக்கு முழு வரி விலக்கு (EEE).
பாதகங்கள்: சராசரி பணவீக்கம் 6% மற்றும் மருத்துவப் பணவீக்கம் 12% ஆக உள்ள சூழலில், EPF தரும் நிகர வருமானம் சுமார் 2% மட்டுமே. மேலும், ஆண்டுக்கு ₹2.5 லட்சத்திற்கு மேற்பட்ட ஊழியர் பங்களிப்பு வட்டிக்கு வரி உண்டு என்பதோடு, ₹15,000 சம்பள உச்சவரம்பால் EPS ஓய்வூதியமும் மிகக் குறைவாகவே கிடைக்கும்.
மாதிரி ஓய்வுக்கால கணக்கீடு (42 வயது ஊழியர்)
தேவைப்படும் நிதி: தற்போது மாதம் ₹50,000 செலவாகிறது எனில், 6% பணவீக்கத்தில் இவர் ஓய்வுபெறும் 60-வது வயதில் மாதச் செலவு ₹1,42,700 ஆக உயரும். 85 வயது வரை நிம்மதியாக வாழச் சுமார் ₹3.8 கோடி தேவைப்படும்.
கிடைக்கும் EPF தொகை: தற்போது ₹45,000 அடிப்படைச் சம்பளமும், ₹12 லட்சம் EPF இருப்பும் கொண்ட இந்த நபருக்கு, 60 வயதில் 8.25% வட்டியில் சுமார் ₹1.35 கோடி மட்டுமே EPF மூலம் கிடைக்கும்.
பற்றாக்குறையும் மாற்றுத் தீர்வும்
மேற்கண்ட கணக்கீட்டின்படி, தேவைப்படும் தொகையை விடச் சுமார் ₹2.45 கோடி பற்றாக்குறை ஏற்படுகிறது. எனவே, ஓய்வுக்காலத்திற்கு EPF மட்டும் கண்டிப்பாகப் போதாது.
இந்தப் பற்றாக்குறையைச் சரிசெய்ய, நீண்ட காலத்தில் 11% முதல் 13% வரை வருமானம் தரக்கூடிய தேசிய ஓய்வூதியத் திட்டம் (NPS) மற்றும் ஈக்விட்டி மியூச்சுவல் ஃபண்டுகளில் முதலீடு செய்வது பற்றி ஆலோசிக்கலாம்.
உதாரணமாக, 42 வயதில் மாதம் ₹15,000-ல் 'ஸ்டெப்-அப் SIP' (ஆண்டுக்கு 10% முதலீட்டை அதிகரித்தல்) தொடங்கினால், 18 ஆண்டுகளில் கூடுதலாக ₹2.1 கோடிக்கு மேல் சேர்க்க வாய்ப்புள்ளது. கூடவே தனி மருத்துவக் காப்பீடும் அவசியம்.
இறுதித் தீர்வு என்ன?
EPF என்பது உங்கள் ஓய்வுக்காலத்துக்கான ஓர் அஸ்திவாரம் மட்டுமே; அதுவே முழு வீடாகிவிடாது. பணவீக்கத்தை வெல்ல EPF சேமிப்பை நடுவில் எடுக்காமல் வளர விடுவதோடு, இன்று முதலே NPS மற்றும் மியூச்சுவல் ஃபண்டுகளில் முதலீட்டைத் தொடங்குங்கள்!
EPF தாண்டிய ஓய்வூதியத் திட்டங்களில் முதலீடு செய்வது எப்படி?
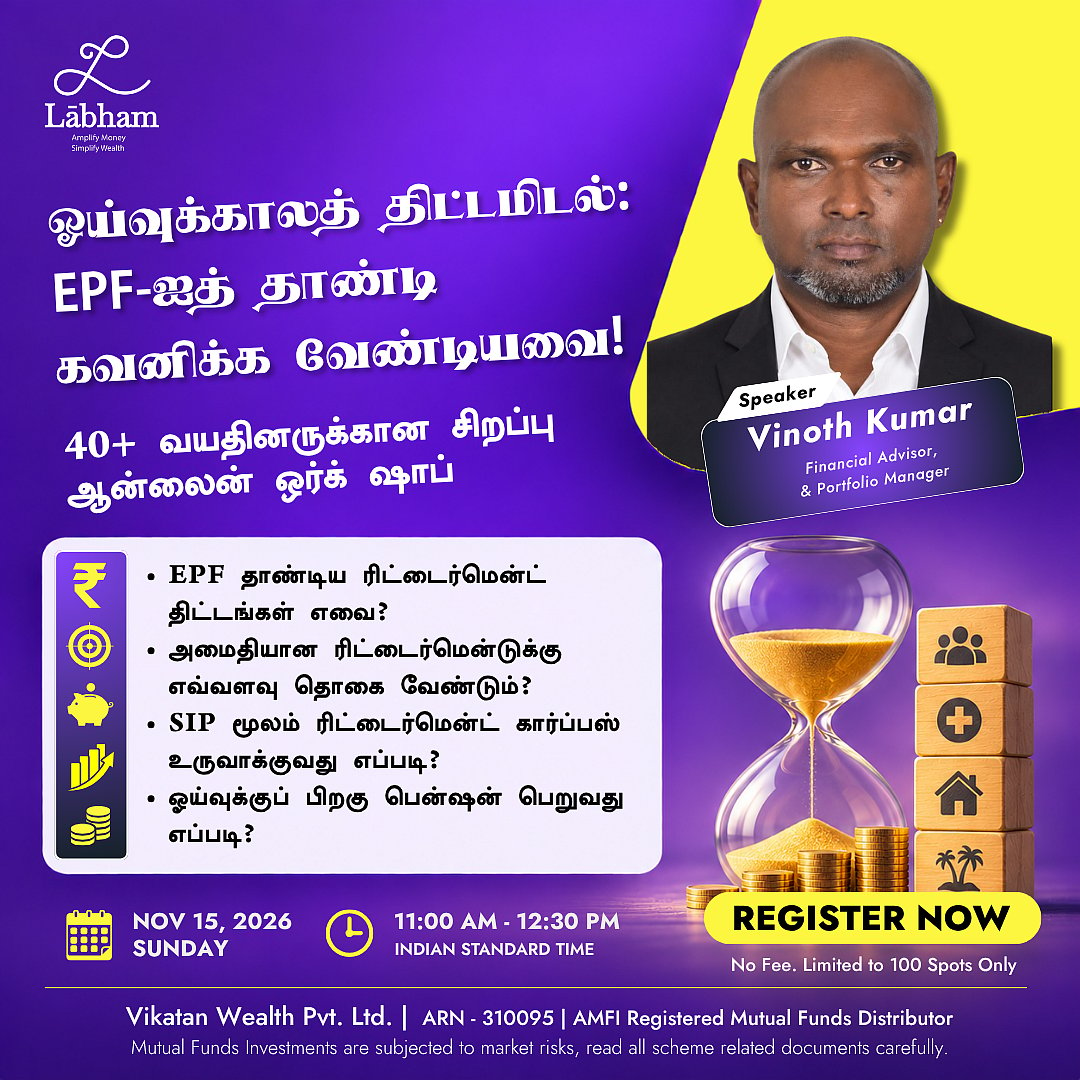
ரிட்டைர்மென்டுக்கு EPF மட்டும் போதுமா? ஓய்வுக்கால பென்ஷன் கொடுக்கும் சிறந்த முதலீட்டுத் திட்டங்கள் எவை?
2027-ல் நிம்மதியான ஓய்வுக்காலத்தை பிளான் செய்யும் வழிகள் மற்றும் பென்ஷன் திட்டங்கள் குறித்த சிறப்பு நிகழ்ச்சி.
நாள்: நவம்பர் 15, 2026, ஞாயிறு
நேரம்: காலை 11 - 12:30 மணி - இந்திய நேரம்
பேச்சாளர்: வினோத் குமார், நிதி ஆலோசகர்
100 பேருக்கு மட்டுமே அனுமதி. முன்பதிவு செய்ய லிங்க் க்ளிக் செய்யவும்: https://labham.money/events/webinar-nov15-2026?utm_source=vikatan_com&utm_medium=article&utm_campaign=webinar_nov15_2026