அன்பில் மகேஸ்: `அரசின் எண்ணம் நிச்சயம் ஈடேறாது; சட்டப்படி எதிர்கொள்வார்!'- கைதுக...
பி.எஃப் பணத்தை அடிக்கடி எடுப்பவரா நீங்கள்? 60 வயதில் உங்களுக்குக் காத்திருக்கும் ஆபத்து!
Admin
- 2 hours ago
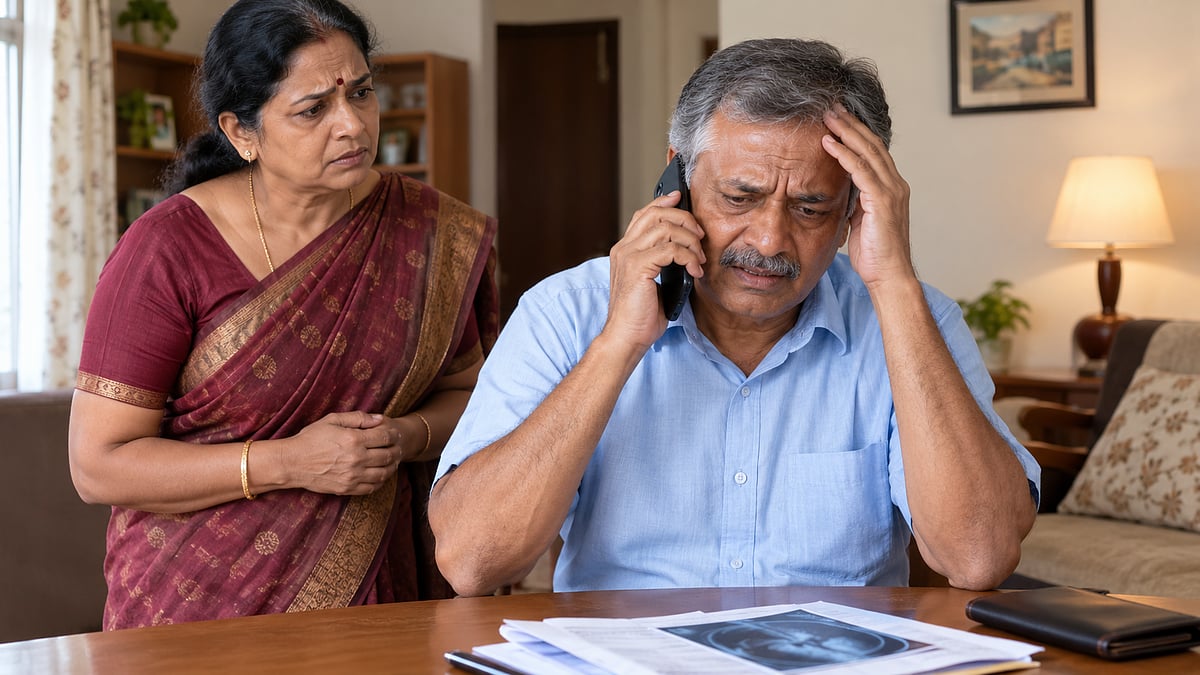
குமரேசனுக்கு இப்போது 60 வயது. மூன்று நாள்களாக உடம்பு படுத்தி எடுக்க, ஆஸ்பத்திக்குப் போக பணம் இல்லாமல் அல்லாடிக் கொண்டிருக்கிறார். வேலைக்குச் சென்ற காலத்தில் மாதச் சம்பளம் வந்துகொண்டிருந்தது. தாராளமாகப் பணம் கையில் புழங்கியது. இஷ்டத்துக்குச் செலவு செய்தார். நண்பர்களுடன் வீக் எண்ட் என்றால் பார்ட்டிதான். மனம் விரும்பிய பொருள்களை எல்லாம் வாங்கினார். அவ்வப்போது பணத்தேவை ஏற்பட்டபோதெல்லாம் பி.எஃப் பணத்தையும் எடுத்துச் செலவு செய்தார்.
ஒருமுறை தாய்லாந்து டூர் போக நண்பர்கள் தயாராக, பணம் இல்லாமல் பி.எஃப் தொகையில் எடுத்துச் சென்றார். தன் மைத்துனர் பெரிய சைஸ் ஸ்மார்ட் டிவி வாங்கிவிட்டார் எனத் தெரிந்ததும், ஓய்வு பெறுவதற்கு நான்கு ஆண்டுகளுக்கு முன்புகூட பி.எஃப் பணத்தை எடுத்து அதைவிட பெரிய டிவி வாங்கி அசத்தினார்.
‘‘டிவிதான் நல்லா இருக்கே. இன்னும் நாலு வருஷத்துல ரிடையர் ஆகப் போறீங்க. பணத்தை வீணா செலவு பண்ணாதீங்க...’’ என அக்கறையாக சில உறவினர்கள் சொல்ல, பொறாமையில் அவர்கள் சொல்வதாக நினைத்தார் குமரேசன். கையில் பணம் இருக்கும்போது வாழ்க்கையை அனுபவித்துவிட வேண்டும் என்பது அவருடைய அடிப்படைக் குணமாக இருந்தது. ஆனால், இன்றைக்கு அவருடைய நிலைமை தலைகீழாக மாறிவிட்டது. சம்பளம் இல்லை. கையில் சேமிப்பு இல்லை. வேலைக்குப் போக உடம்பில் தெம்பு இல்லை.
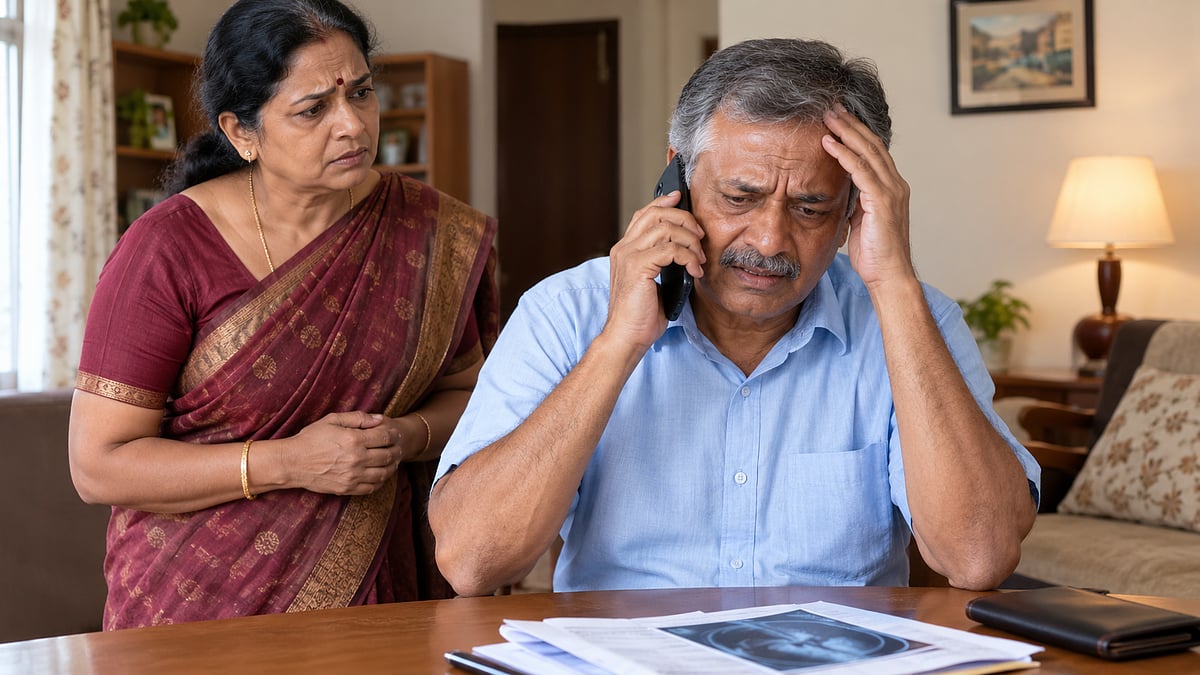
திடீரென உடல்நலம் பாதிக்கப்பட்டதால் மருத்துவமனைக்குச் செல்லக்கூடப் பணம் இல்லை. வேறு வழியில்லாமல் மகனிடம் பணம் கேட்டார். மருத்துவச் செலவுக்குப் பணம் அனுப்புவான் என்று காத்திருந்தார். ஆனால், மகனிடமிருந்து பணம் வரவில்லை. இதனால் மனம் நொந்துபோனார் குமரேசன்.
உறவினர்களிடம் கடன் கேட்டுப் பார்த்தார். சிலர் பணம் இல்லை என்று சொல்லிவிட்டார்கள். சிலர் அவருடைய அழைப்பைக்கூடத் தவிர்க்கத் தொடங்கினார்கள். பிள்ளைகள் தங்களைக் கவனிக்கவில்லை என்ற ஆதங்கம் ஒரு பக்கம்; வயதான காலத்தில் செலவுக்குக்கூடப் பணமில்லையே என்ற கவலை மறுபக்கம். குமரேசன் தன்னைத்தானே கேட்டுக்கொள்ள வேண்டிய ஒரு கேள்வி இருக்கிறது.
இன்று தேவைப்படும் பணத்தைச் சம்பாதித்த காலத்திலேயே கொஞ்சம் கொஞ்சமாகச் சேமித்திருந்தாலோ, எதிர்காலத்துக்கான பாதுகாப்புத் தொகையான பி.எஃப் பணத்தில் கை வைக்காமல் இருந்திருந்தாலோ இந்த நிலைமை ஏற்பட்டிருக்குமா?
குமரேசன் மட்டுமல்ல... அவர் நிலையில் இருக்கும் பலரும் படிக்கவேண்டிய பாடங்களாக நிதி ஆலோசகர்கள் சிலவற்றைச் சுட்டிக் காட்டுகிறார்கள். அவை...
1. பி.எஃப் என்பது எதிர்காலப் பாதுகாப்புக்கான பணம்!
பலருக்கும் சம்பளத்தில் பிடித்தம் செய்யப்படும் பி.எஃப் தொகை என்பது ஒரு சேமிப்பாகத் தெரிவதில்லை. கணக்கில் பணம் சேர்ந்திருக்கிறது என்று தெரிந்ததும், அதை எடுத்து ஏதாவது ஒரு செலவைச் செய்துவிட வேண்டும் என்று நினைக்கிறார்கள். வீட்டில் ஒரு நிகழ்ச்சி என்றாலும், குடும்பத்துடன் சுற்றுலா செல்ல வேண்டும் என்றாலும், புதிய பொருள் வாங்க வேண்டும் என்றாலும், ஏற்கெனவே வாங்கிய கடனை அடைக்க வேண்டும் என்றாலும் பி.எஃப் பணத்தை சுலபமாக எடுத்துவிடுகிறார்கள். இப்படித் தேவைக்கும் ஆசைக்கும் இடையிலான வித்தியாசத்தை உணராமல் பணத்தை எடுத்துச் செலவு செய்துவிட்டால், ஓய்வுபெறும் காலத்தில் கையில் இருக்க வேண்டிய தொகை குறைந்துவிடும் என்பதை குமரேசனைப் போலவே பலரும் உணர்வதில்லை
பி.எஃப் தொகை என்பது வெறும் சேமிப்பு மட்டுமல்ல. அதில் சேரும் வட்டியும் நீண்டகாலத்தில் ஒரு பெரிய தொகையாக வளர உதவும். இடையிடையே பணத்தை எடுக்கும்போது, எடுத்த தொகையை மட்டுமல்லாமல், அந்தத் தொகை எதிர்காலத்தில் ஈட்டியிருக்கக்கூடிய வட்டியையும் இழக்க நேரிடும் என்பதும் குமரேசன் போன்றவர்களுக்குப் புரிவதில்லை.
தவிர்க்க முடியாத தேவைகளுக்கு பி.எஃப் பணத்தைப் பயன்படுத்துவது வேறு; பிக்னிக், ஆடம்பரச் செலவு போன்றவற்றுக்காகத் தொடர்ந்து பணத்தை எடுப்பது வேறு. பி.எஃப் பணம் என்பது எதிர்காலப் பாதுகாப்புக்கான தொகை என்பதை மனதில் வைத்துக்கொள்ள வேண்டியது அவசியம்.
2. பிள்ளைகள் உதவுவார்கள் என நினைப்பது தவறு!
குமரேசன் தனது மகன் தன்னைப் பார்த்துக்கொள்வான் என்று நம்பினார். அது தவறில்லை. ஆனால், நடைமுறை வாழ்க்கையில் ஒவ்வொரு குடும்பத்துக்கும் பல்வேறு பொருளாதாரச் சிக்கல்கள் இருக்கின்றன. மகனுக்குத் தனது குடும்பச் செலவுகள் இருக்கலாம். குழந்தைகளின் படிப்புச் செலவு இருக்கலாம். வீட்டுக் கடன் இருக்கலாம். எதிர்பாராத மருத்துவச் செலவுகள் இருக்கலாம். சிலருக்கு வருமானமே போதுமானதாக இருக்காது.
அதனால், பெற்றோர் எதிர்பார்க்கும் நேரத்தில் பிள்ளைகளால் உதவ முடியாமல் போகலாம். இங்கே புரிந்துகொள்ள வேண்டியது என்னவென்றால், பிள்ளைகள் உதவவில்லை என்பதற்காக அவர்களுடைய சூழ்நிலையை முழுமையாக அறியாமல் குற்றம் சொல்லிவிட முடியாது. எனவே, நம்முடைய ஓய்வுக்காலம் முழுவதையும் பிள்ளைகளைச் சார்ந்து அமைத்துக்கொள்வது ஆபத்தானது.
ஓய்வுக்காலத்துக்கு என்று தனியாகச் சேமிப்பு, மருத்துவக் காப்பீடு, அவசரகால நிதி ஆகியவற்றை உருவாக்கிக்கொள்ள வேண்டும்.
3. சம்பளம் வரும்போதே சேமிக்க வேண்டும்!
பலரும் செய்யும் தவறு இதுதான்... மாதச் சம்பளம் வந்ததும் வீட்டு வாடகை, மளிகைச் செலவுகள், குழந்தைகளின் படிப்பு, கடன் தவணை, வெளியே சாப்பிடுவது, சுற்றுலா எனப் பல செலவுகளைச் செய்கிறார்கள். மாத இறுதியில் பணம் இருந்தால் சேமிக்கலாம் என்று நினைக்கிறார்கள். ஆனால், பெரும்பாலும் பணம் மிஞ்சுவதில்லை. குமரேசனும் அப்படித்தான். சம்பாதித்த காலத்தில் கொஞ்சம் கொஞ்சமாகச் சேமித்திருந்தால், இன்றைக்கு அவருடைய நிலைமை ஓரளவுக்கு பாதுகாப்பானதாக இருந்திருக்கும்.
சம்பளம் வந்தவுடன் ஒரு குறிப்பிட்ட தொகையைச் சேமிப்புக்காக ஒதுக்கிவிட வேண்டும். வருமானம் குறைவாக இருந்தாலும், சிறிய தொகையையாவது ஒதுக்க வேண்டும். சம்பள உயர்வு கிடைக்கும்போது சேமிப்பை அதிகரிக்கலாம். உதாரணமாக, மாதம் 30,000 சம்பாதிக்கும் ஒருவர், மாதம் 3,000 ரூபாயைச் சேமித்தால் ஓராண்டில் ரூ.36,000 சேரும். பத்து ஆண்டுகளில் முதலீட்டின் வளர்ச்சியைக் கணக்கில் கொள்ளாமலேயே ரூ.3.6 லட்சம் சேரும். அதனுடன் கிடைக்கும் வட்டியோ அல்லது முதலீட்டு வளர்ச்சியோ கூடுதல் தொகையைத் தரும். இங்கே முக்கியமானது எவ்வளவு சம்பாதிக்கிறோம் என்பது அல்ல; சம்பாதிக்கும் பணத்தில் எவ்வளவு தொடர்ந்து சேமிக்கிறோம் என்பதுதான்.
4. ஓய்வுக்காலப் பணத்தில் கை வைக்காமல் இருக்க சரியான திட்டம்!
குமரேசனுக்கு இன்றைக்கு மருத்துவச் செலவுக்குக்கூடப் பணம் இல்லை. மகனிடம் கேட்டார். உறவினர்களிடம் கேட்டார். சிலர் மறுத்துவிட்டார்கள். பொதுவாகவே, திடீர் மருத்துவச் செலவு, வேலை இழப்பு, குடும்பத்தில் ஏற்படும் அவசரத் தேவை போன்றவற்றை எதிர்கொள்ளத் தனியாக ஒரு நிதி இருந்திருந்தால், ஒவ்வொரு முறையும் மற்றவர்களிடம் கையேந்த வேண்டிய நிலையைத் தவிர்க்க முடியும். வேலை செய்யும் காலத்தில் தங்களுடைய அத்தியாவசிய மாதச் செலவுகளுக்கு ஏற்ப மூன்று முதல் ஆறு மாதங்களுக்கான தொகையை அவசரகால நிதியாக வைத்திருப்பது முக்கியம். இந்தப் பழக்கம் இருந்தால் எதிர்காலத் தொகுப்பு நிதியை உருவாக்கும் பி.எஃப் பணத்தில் கை வைக்க வேண்டிய சூழல் வராது. ஓய்வுக்காலமும் பாதுகாப்பாக இருக்கும்.
5. இளமையில் சேமிப்பு, முதுமையில் மரியாதை!
குமரேசனின் வாழ்க்கையில் இன்று ஏற்பட்டிருக்கும் நெருக்கடிக்கு முழுக் காரணம் அவருடைய பணப் பழக்கமே. சேமிப்புப் பழக்கம் இல்லாதது, பி.எஃப் பணத்தைப் பயன்படுத்திய விதம், ஓய்வுக்காலத்துக்கான திட்டம் இல்லாதது போன்ற காரணங்களே அவரின் நிலைக்குக் காரணம். இளமையில் உழைக்க உடல் ஒத்துழைக்கும். பணத்தைச் சம்பாதிக்க முடியும். ஆனால், வயது அதிகரிக்கும்போது உடல்நலப் பிரச்னைகள் அதிகரிக்கலாம். வேலை செய்யும் திறன் குறையலாம். வருமானம் நின்றுவிடலாம். அப்போது முன்கூட்டியே உருவாக்கிய சேமிப்புதான் கைகொடுக்கும். எனவே, ஓய்வுக்காலத்துக்கான திட்டமிடலை குமரேசனைப் போல சுத்தமாக செய்யாமலேயே இருக்கக்கூடாது; இன்னும் பலரைப் போல 50 அல்லது 55 வயதில் பார்த்துக்கொள்ளலாம் என்று தள்ளிப்போடவும் கூடாது. வேலைக்குச் சேர்ந்த காலத்திலிருந்தே அதற்கான திட்டத்தைத் தொடங்க வேண்டும்.
குமரேசனின் வாழ்க்கை நமக்குச் சொல்லும் பாடம் இதுதான்... பணத்தைச் சம்பாதிப்பது எவ்வளவு முக்கியமோ, அதைவிட முக்கியமானது சம்பாதித்த பணத்தைச் சரியாக நிர்வகிப்பதும் எதிர்காலத்துக்காகச் சேமிப்பதும்.
பிக்னிக் செல்வதில் தவறில்லை. குடும்பத்துடன் மகிழ்ச்சியாக வாழ்வதிலும் தவறில்லை. நமக்குப் பிடித்த பொருள்களை வாங்குவதும் தவறில்லை. ஆனால், நிகழ்கால மகிழ்ச்சிக்காக நம்முடைய நாளைய பாதுகாப்பை இழந்துவிடக் கூடாது. குமரேசனைப் போன்றவர்கள் ஓய்வுக்காலத்தில் பணமில்லாமல் தவிக்கும் நிலையைப் பார்த்து, வருத்தப்படுவது மட்டும் போதாது. அவர்களுடைய அனுபவத்திலிருந்து நாம் பாடம் கற்றுக்கொள்ள வேண்டும்.
இன்று பி.எஃப் பணத்தை எடுப்பதற்கு முன் ஒரு நிமிடம் யோசியுங்கள். ‘இந்தப் பணம் எனக்கு இப்போது உண்மையிலேயே தேவையா, ஓய்வுக்காலத்தில் உழைக்க முடியாத சூழலில் உதவும் பணத்தை எடுத்துச் செலவு செய்ய வேண்டிய சரியான காரணம் என்ன?’ - இந்தக் கேள்விக்கு உங்களிடம் சரியான பதில் இல்லை என்றால் பி.எஃப் பணத்தை எடுக்கவே எடுக்காதீர்கள்!
Business, Money, Invest, Personal Finance தொடர்பான Vikatan-ன் பிரத்யேக Whatsapp Group...
இணைவதற்கு இங்கே க்ளிக் செய்யவும்... https://chat.whatsapp.com/IdbC2MFyIM6E5EHRomv2l4
வணக்கம்,
Personal Finance, மியூச்சுவல் ஃபண்ட், பங்குச்சந்தை, முதலீடு, சேமிப்பு போன்றவைகளில் பக்கா அப்டேட்டுகளும், ஆலோசனைகளும்.
கவனம் ஈர்க்கும் கட்டுரைகள் இங்கே உடனுக்குடன்...