'அஸ்ஸலாமு அலைக்கும்' என்று சொன்ன பெண் ஐ.பி.எஸ். அதிகாரி - இடமாற்றம் செய்த மேற்க...
40+ வயதிலேயே ரிட்டையர் ஆவது சாத்தியமா? வேலைக்குச் செல்லும் கணவன்-மனைவி கவனத்துக்கு.!
Admin
- an hour ago
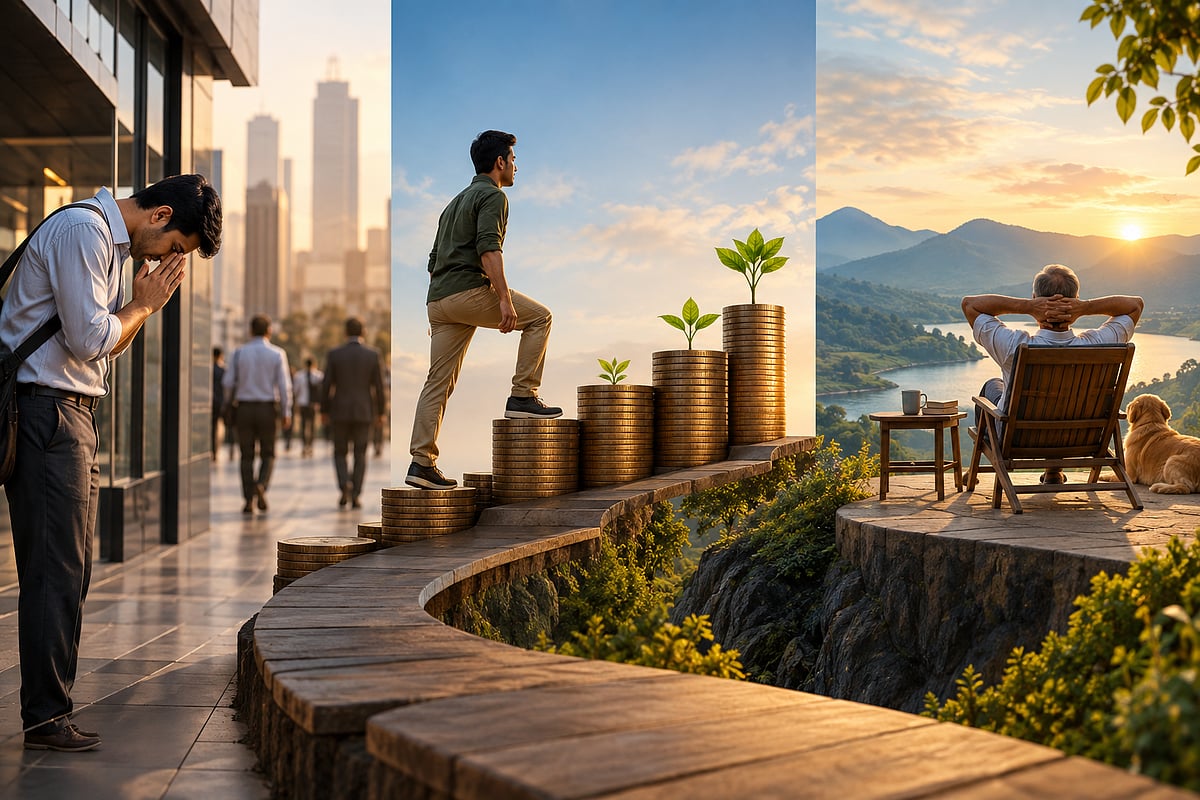
"இன்னும் எத்தனை காலம்தான் இதே 9 டு 6 வேலை, டிராஃபிக் நெரிசல், அயர்ச்சியான ஓட்டம்?" - 30-களில் இருக்கும் பல இளம் தம்பதிகளின் மனதில் ஓடும் ஒரே கேள்வி இதுதான்.
கணவன்-மனைவி இருவரும் வேலைக்குச் சென்று 'இரட்டைச் சம்பளம்' (Double Income) ஈட்டும் தம்பதிகளுக்கு, 45 வயதிற்குள்ளேயே நிதிச் சுதந்திரம் (Financial Independence, Retire Early - FIRE) பெற்று, தங்களுக்குப் பிடித்தமான கனவுகளை நோக்கிப் பயணிப்பது சாத்தியமே!
40 அல்லது 45 வயதில் ஓய்வுபெறுவது என்பது வேலையே செய்யாமல் சும்மா இருப்பது அல்ல; மாறாக, பணத்துக்காக வேலை செய்யாமல், பிடித்தமான வேலைகளையும் பயணங்களையும் சுயமரியாதையோடு செய்வதற்கான முழு சுதந்திரம்!
ஆனால் இதனைச் சாத்தியப்படுத்த சில திட்டமிடல்களை இருவரும் கலந்தாலோசித்து செய்ய வேண்டும். விரிவாகப் பார்ப்போம்!
இரட்டை வருமானத்தின் அசாத்திய பலன்
ஒருவரின் வருமானத்தை மட்டுமே குடும்ப அன்றாடச் செலவுகளுக்குப் பயன்படுத்தி, மற்றொருவரின் முழுச் சம்பளம் அல்லது அதன் பெரும்பகுதியை முதலீடுகளில் திருப்புவதுதான் ஸ்மார்ட் தம்பதிகளின் 'ரகசிய ஹேக்'.
இவ்வாறு செய்து சீக்கிரமே ஓய்வுபெறும்போது, கார்ப்பரேட் மன அழுத்தம் விலகி உடலளவிலும் மனதளவிலும் புது உத்வேகம் கிடைக்கும். உங்கள் பிள்ளைகளின் வளர்ப்பில் அதிக நேரம் செலவழிக்க முடியும்; பிடித்தமான பொழுதுபோக்குகளையும் எந்தவித நிதி நெருக்கடியும் இன்றி சுதந்திரமாகச் செய்ய முடியும்.
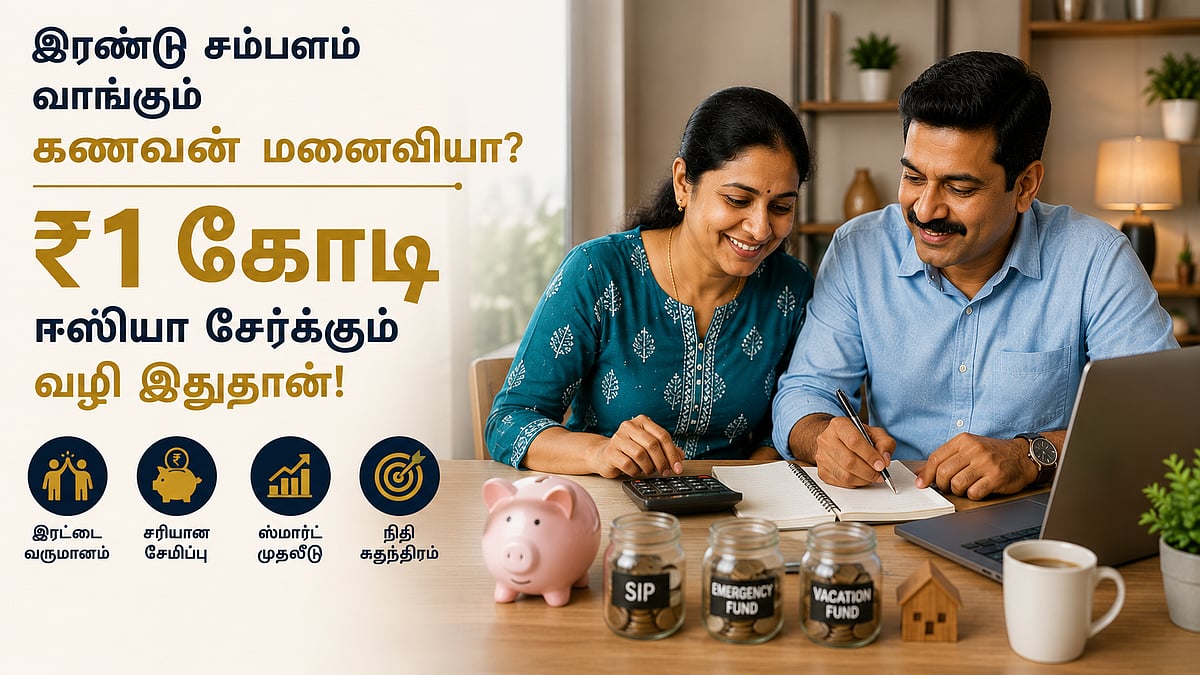
ரூ.1 கோடி நிதி - உங்களை நிதிச் சுதந்திரம் அடையச் செய்யும் இலக்கு!
₹1 கோடி என்ற நிதி இலக்கை விரைவாக எட்டும்போது, ஆண்டுக்கு 8-10% வளர்ச்சி கிடைத்தாலே உங்களுக்கு ₹ 8-10 லட்சம் உங்கள் கைக்கு வருகின்றது.
முதலீடு என்றாலே வெறும் 12%-15% ரிட்டர்ன்ஸை மட்டுமே பல பேர் கருத்தில்கொள்கின்றனர், ஆனால் உண்மையில் நம் கையில் ₹50 லட்சம் முதல் ₹1 கோடி முதலீட்டில் இருக்கும்போது, அது தரும் வளர்ச்சி லட்சங்களில் இருக்கும். நமது தேவையும் பூர்த்தி அடையும்.
அதனால்தான் நம்முடைய 30-கள் & 40-களில் ஹார்ட் வொர்க் + ஸ்மார்ட் வொர்க் மூலம் ஒரு பெரும் தொகையை முதலில் ஈட்ட வேண்டுவது அவசியம்.
₹1 கோடி சேர்க்க எப்படி முதலீடு செய்ய வேண்டும்?
ரூ.1 கோடி இலக்கை மிக விரைவாக அடைய, வழக்கமான SIP முறையோடு லம்ப்சம் (Lumpsum) முதலீட்டையும் இணைப்பதுதான் மிகச் சிறந்த வழிமுறையாகும்:
வழக்கமான SIP (மாதாந்திர முதலீடு): மாதாந்திரச் சம்பளத்திலிருந்து குறிப்பிட்ட தொகையை ஈக்விட்டி பரஸ்பர நிதிகளில் (Equity Mutual Funds) ஒழுங்காக முதலீடு செய்ய வேண்டும்.
ஆண்டுதோறும் லம்ப்சம் (Annual Lumpsum Booster): ஆண்டு இறுதி போனஸ், அரியர்ஸ், சொத்து விற்பனை அல்லது தீபாவளி/பெர்ஃபார்மன்ஸ் போனஸ் தொகையை ஒரே தவணையாக (Lumpsum) முதலீட்டு நிதியில் சேர்ப்பது.
மாதம் ₹20,000 SIP மட்டும் செய்தால் ₹1 கோடியை எட்ட 15 ஆண்டுகள் ஆகும்.
ஆனால், ஆண்டுதோறும் ₹1 லட்சம் Lumpsum சேர்க்கும்போது, வெறும் 13 ஆண்டுகளிலேயே ₹1 கோடி நிதியை உங்களால் உருவாக்கிவிட முடியும்!
மேலும் 10% ஆண்டுதோறும் SIP-யை உயர்த்தினால் 11 வருடங்களிலேயே இந்த இலக்கை எட்ட முடியும்!
இன்றே உங்கள் துணையுடன் அமர்ந்து பேசுங்கள்; உங்கள் இலக்குகளைத் திட்டமிடுங்கள். நாளைய சுதந்திரமான, மகிழ்ச்சியான வாழ்க்கைக்கு இன்றே முதலீட்டைத் தொடங்குங்கள்!
நீங்க எர்லி ரிட்டைர்மென்ட் பெறணுமா?
நீங்க, உங்க கணவன்/மனைவி - இருவரும் வேலைக்கு போறீங்களா?
40+ வயசிலேயே ரிட்டையர் ஆகி உங்க மனசுக்குப் பிடிச்சதைச் செய்யணுமா?
எங்கே, எப்படி, எவ்வளவு முதலீடு செய்தால் உங்க இலக்கை ஈஸியா அடைய முடியும்னு தெரிஞ்சுக்கணுமா?
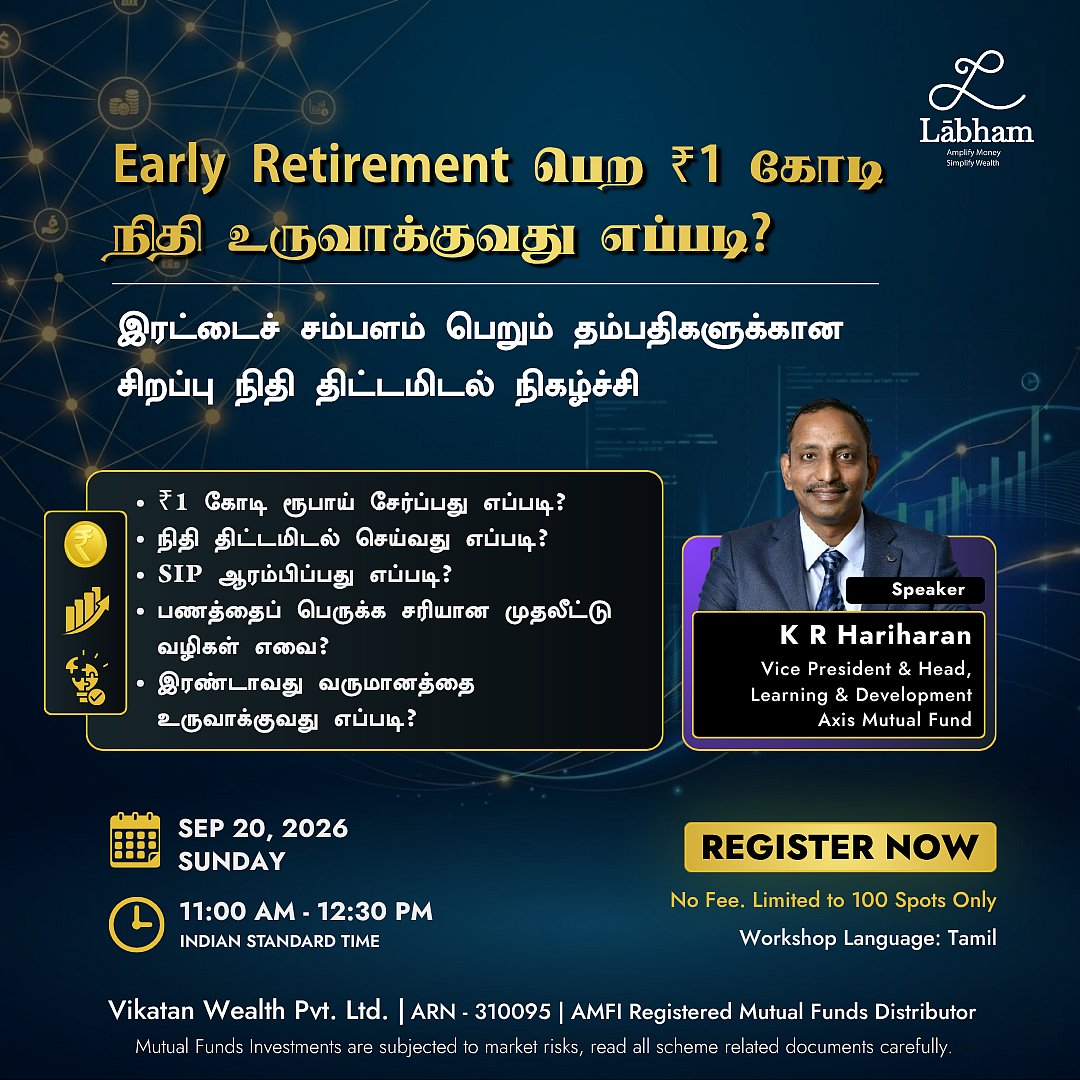
வரும் ஞாயிறு (செப் 20, 2026) காலை 11 மணிக்கு நடைபெறும் '₹1கோடி சேர்ப்பது எப்படி?' நிதி வழிகாட்டல் ஆன்லைன் நிகழ்ச்சியில் கலந்துக்கோங்க!
கே.ஆர்.ஹரிஹரன், கற்றல் மற்றும் மேம்படுத்தல் துறை துணை தலைவர், ஆக்சிஸ் மியூச்சுவல் ஃபண்ட் இந்த நிகழ்ச்சியில் பேசுகிறார்.
இப்போதே முன்பதிவு செய்ய 'இங்கே' க்ளிக் செய்யவும். நிகழ்ச்சியை தவற விடாதீர்கள்!