``முதல்வர் நடத்தியது சிறைத்துறை ஆய்வா, ஜோதிடப் பரிகாரமா?" - கைதிகள் தப்பிய விவக...
Financial Plan: சம்பாத்தியம் மட்டும் போதுமா? உங்கள் குடும்பத்திற்கு ‘ஃபினான்சியல் பிளான்’ இருக்கா?
Admin
- an hour ago
மாதம் ₹50000 - ₹1 லட்சம் சம்பளம். கணவன், மனைவி இருவருமே வேலைக்குச் செல்கிறீர்கள்.
EMI, வீட்டுச் செலவு, குழந்தைகள் ஃபீஸ் போக, எஞ்சிய பணத்தைச் சேமிக்கிறீர்கள்; அவ்வப்போது மியூச்சுவல் ஃபண்ட்ஸ்/NPS போன்ற திட்டங்களிலும் முதலீடு செய்கிறீர்கள்.
வெளியில் இருந்து பார்த்தால் வாழ்க்கை 'ஜோராக' தெரியும். ஆனால், ஒரு நிமிடம் நிதானமாக யோசித்தால், இந்தக் கேள்விகளுக்கான விடை உங்களிடத்தில் இருக்கிறதா?
15 வருஷம் கழிச்சு பொண்ணு/பையனோட காலேஜ் படிப்பிற்கு எவ்வளவு செலவாகும்?
ரிட்டயர்மென்ட்க்கு அப்புறம் உங்க மாதாந்திர செலவுக்கு கைவசம் எவ்வளவு பணம் இருக்கும்?
திடீரென ஒருவருக்கு வேலை போனால், குடும்பத்தை எத்தனை மாதம் சமாளிக்க முடியும்?
பதில் சொல்லத் தயங்குகிறீர்களா? கவலைப்படாதீர்கள், பெரும்பாலான குடும்பங்களின் நிலை இதுதான்.
நல்ல சம்பளம் வாங்கலாம், சேமிக்கவும் செய்யலாம். ஆனால், திட்டமிடல் (Financial Plan) இல்லை என்றால், உங்கள் இலக்கை விட்டு விலகிச் செல்கிறீர்கள் என்றுதான் அர்த்தம்.
சேமிப்பு வேறு... திட்டமிடல் வேறு!
பிள்ளைகளின் படிப்பு, சொந்த வீடு, பெற்றோரின் பராமரிப்பு, நிம்மதியான ஓய்வுக்காலம் - இவை எல்லாமே பெரிய கனவுகள். ஆனால், ஒவ்வொரு கனவுக்கும் ஒரு ‘விலையும்’, ‘காலக்கெடுவும்’ உண்டு.
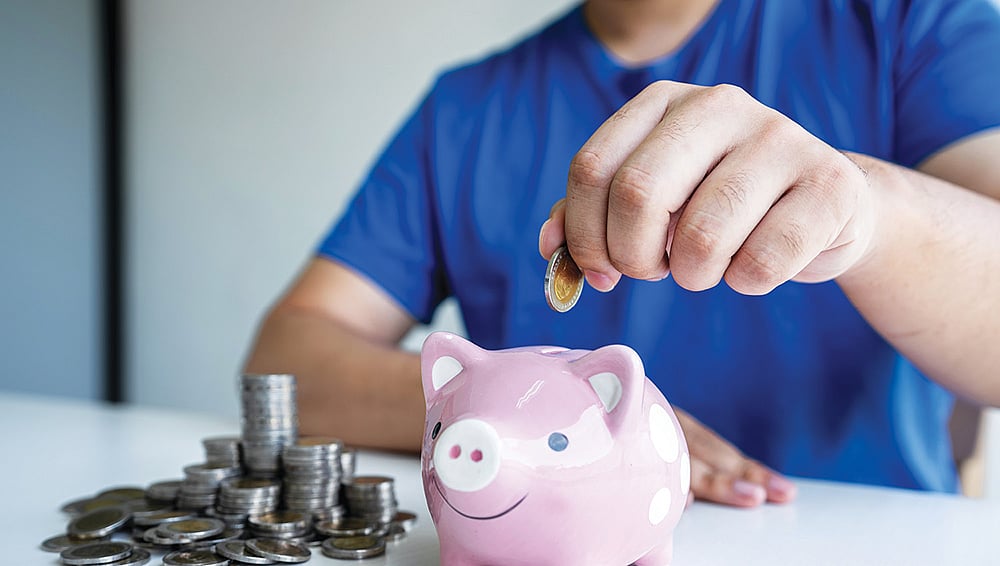
மாதம் ₹10,000 மியூச்சுவல் ஃபண்டில் முதலீடு செய்வது நல்ல ஆரம்பம்தான். ஆனால், 15 வருடம் கழித்து பையனின் படிப்புக்கு ₹30 லட்சமும், ஓய்வுக்காலத்திற்கு ₹1.5 கோடியும் தேவைப்பட்டால், இந்த ₹10,000 போதுமா?
எதற்காக முதலீடு செய்கிறோம் என்று தெரியாமல் ஓடுவது, எங்கே போகிறோம் என்று தெரியாமல் ரயிலில் ஏறுவதற்குச் சமம்.
1. கல்வியின் விலை உயர்கிறது.
இன்று ₹20 லட்சம் ஆகும் ஒரு உயர்கல்வி, 8% பணவீக்கத்தைக் கணக்கிட்டால், இன்னும் 13 ஆண்டுகளில் ₹54.4 லட்சமாக உயரும்.
இன்றே தொடங்கினால்: மாதம் ₹16,000 முதலீடு செய்தால் போதும்.
கடைசி 5 ஆண்டுகளில் தொடங்கினால்: மாதம் ₹70,000 முதலீடு செய்ய வேண்டியிருக்கும்!
சீக்கிரம் தொடங்கினால் பணம் வளர நேரம் கிடைக்கும். 7-10% வட்டியுள்ள கல்விக் கடனைத் தவிர்க்கலாம்.
2. ஓய்வுக்காலத்தை மறக்காதீர்கள்!
பிள்ளைகளுக்காகச் செலவழித்துவிட்டு, சொந்த ரிட்டயர்மென்ட்டை தள்ளிப் போடுவது மிகப்பெரிய தவறு.
பிள்ளைகளின் படிப்புக்குக் கடன் கிடைக்கும், ஆனால் உங்கள் ஓய்வுக்காலத்திற்கு யார் கடன் தருவார்?
3. அவசர கால நிதி (Emergency Fund)
திடீர் மருத்துவச் செலவோ அல்லது வேலை இழப்போ வந்தால், சேமிப்பை உடனே கரைக்க நேரிடும்.
அதற்குத்தான் ஹெல்த் இன்சூரன்ஸ், லைஃப் இன்சூரன்ஸ் மற்றும் அவசர கால நிதி அவசியம்.
தீர்வு: 6 எளிய படிகள்!
இலக்குகளைப் பட்டியலிடுங்கள்: அவசர நிதி, வீடு, பிள்ளைகளின் படிப்பு, ரிட்டயர்மென்ட் என உங்கள் முன்னுரிமைகளை மனைவியுடன் சேர்ந்து எழுதுங்கள்.
எதிர்காலச் செலவைக் கணக்கிடுங்கள்: பணவீக்கத்தைச் சேர்த்து, எதிர்காலத்தில் எவ்வளவு தொகை தேவைப்படும் என முடிவு செய்யுங்கள்.
எவ்வளவு முதலீடு வேண்டும் எனத் திட்டமிடுங்கள்: இலக்கை அடைய மாதம் எவ்வளவு ஒதுக்கணும் என்பதைத் தெளிவாகக் கணக்கிடுங்கள்.
இலக்குக்கேற்ற முதலீடு: 2 ஆண்டில் தேவைப்படும் பணத்தை ஷேர் மார்க்கெட்டில் போடக் கூடாது. குறுகிய காலத்திற்குப் பாதுகாப்பான இடத்திலும், நீண்ட காலத்திற்கு ஈக்விட்டி/மியூச்சுவல் ஃபண்டிலும் முதலீடு செய்யுங்கள்.
பாதுகாப்பு அரண் அமையுங்கள்: சரியான ஆயுள் காப்பீடு மற்றும் மருத்துவக் காப்பீடு திட்டமிடுதலின் முதல்படி.
ஆண்டுக்கு ஒருமுறை மறுபரிசீலனை: குடும்பத்தின் வருமானம், செலவுகள் மாறும்போது திட்டத்தையும் அப்டேட் செய்யுங்கள்.
இன்றே தொடங்குங்கள்!
SEBI தரவுகளின்படி, இந்தியக் குடும்பங்கள் தங்கள் வருமானத்தில் சுமார் 9% வரை முதலீடு செய்கின்றன. ஆனால், வெறும் முதலீடு மட்டும் போதாது; சரியான திட்டமிடல்தான் குடும்பத்தின் எதிர்காலத்தைக் காப்பாற்றும்.
பெரிய தொகையில்தான் தொடங்க வேண்டும் என்பதில்லை. சிறிய தொகையாக இருந்தாலும் இன்றே தொடங்குங்கள்!
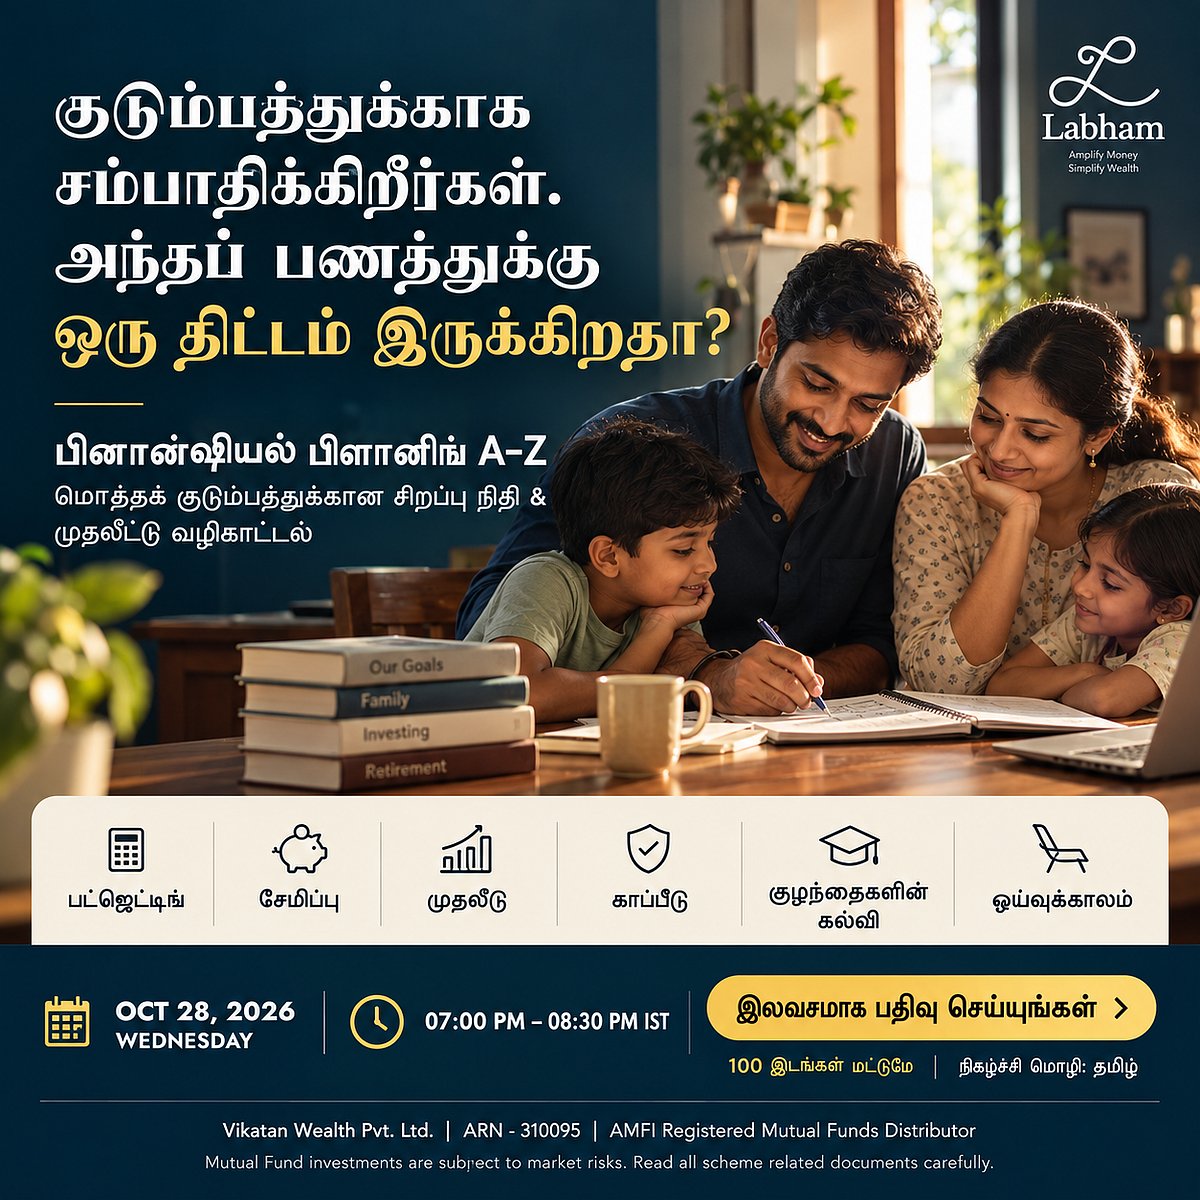
மொத்த குடும்பத்தினருக்கான ஃபினான்ஷியல் பிளானிங் வேண்டுமா?
உங்களுடைய எதிர்கால செலவு என்னவாக இருக்கும்?
அதை அடைய எவ்வளவு முதலீடு செய்ய வேண்டும்?
உங்கள் இலக்குக்கேற்ற முதலீடு எது?
உங்களுக்கான இன்ஷூரன்ஸ் எவ்வளவு எடுக்க வேண்டும்?
இவை அனைத்தையும் அறிய நாளை (அக்டோபர் 28, 2026 புதன்) மாலை 7 மணிக்கு நடைபெறும் குடும்பத்தினருக்கான லாபம் நிதி திட்டமிடல் நிகழ்ச்சியில் கலந்துகொள்ளுங்கள். 100 இடங்கள் மட்டுமே. தவற விடாதீர்கள்! முன்பதிவு செய்ய: https://labham.money/events/webinar-oct28-2026?utm_source=vikatan_com&utm_medium=article&utm_campaign=webinar_oct28_2026
லாபம் பற்றி அறிய: https://labham.money/