ஆபரண யோகம் தரும் சுவர்ண கெளரி பூஜை: விநாயகர் சதுர்த்திக்கு முன்பு செய்யவேண்டிய ...
Mutual Fund: லாபத்துக்கு உத்தரவாதம் இல்லை என அதில் முதலீடு செய்யாமல் இருப்பது சரியா?
Admin
- 2 weeks ago
''5 ஆண்டுகளுக்கு மேல் யோசிக்கத் தெரியாதவர்களா நாம்? முதலீட்டில் ஏன் இந்தக் குறுகிய சிந்தனை?'' என்கிற கேள்விகளை எழுப்பு கடந்த வாரத்தில் விகடன்.காமில் பணம் பகுதியில் ஒரு கட்டுரை வெளியிட்டிருந்தோம்.
இந்தக் கட்டுரையைப் படித்த கிருஷ்ணமூர்த்தி என்பவர், ''நீண்ட கால முதலீடு என்றாலும் உத்தரவாதமான வருமானம் இது என்று எழுத்து பூர்வமாக உங்களால் சொல்ல முடியுமா?'' என்று கமெண்ட் செய்திருந்தார்.
மோகன்ராஜ் என்பவர், ''மியூச்சுவல் ஃபண்டில் கிடைக்கும் 12% வருமானத்துக்காக ரியல் எஸ்டேட், தங்கத்தைப் போல 10 ஆண்டுகள் காத்திருக்க முடியாது'' என்று கமெண்ட்டில் சொல்லி இருந்தார்.
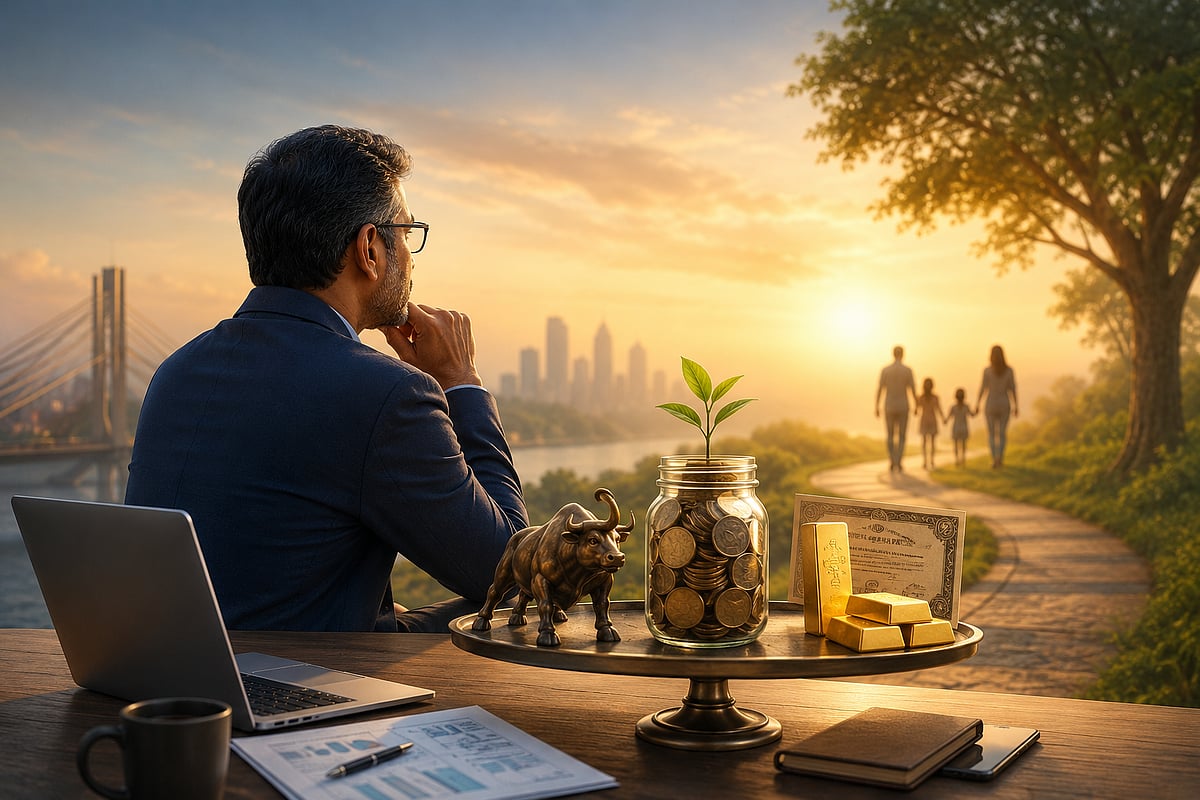
இந்த இரண்டு கமெண்ட்டுகளும் இந்த இருவரது கருத்து என்று மட்டும்தான் என்று சொல்லிவிட முடியாது. ''மியூச்சுவல் ஃபண்டில் வருமானத்துக்கு உத்தரவாதம் இல்லை'' என்று சொல்லி, இன்றைக்கும்கூட அதில் முதலீடு எதுவும் செய்யாமல் பலரும் ஒதுங்கி நிற்கவே செய்கிறார்கள்.
எனவே இந்த இரு கமெண்ட்டுகளுக்கு ஒரு சிறு விளக்கத்தைத் தருவது மியூச்சுவல் ஃபண்ட் முதலீடு பற்றி தெளிவாகப் பிழை இல்லாமல் புரிந்துகொள்ள நிச்சயம் உதவி செய்வதாக இருக்கும்!
முதலில் மியூச்சுவல் ஃபண்ட் முதலீட்டின் மூலம் கிடைக்கும் வருமானம் உத்தரவாதமானதா, இல்லையா என்று பார்ப்போம்.

மியூச்சுவல் ஃபண்ட் முதலீட்டின் மூலம் கிடைக்கும் வருமானம் நிச்சயம் உத்தரவாதமானது அல்ல. ஒரு ஆண்டில் 10% லாபம் கிடைக்கலாம்! அடுத்த ஆண்டில் நஷ்டமும் வரலாம். அடுத்த ஆண்டில் லாபம் கிடைக்கலாம்; அதற்கடுத்த ஆண்டில் நஷ்டம் வரலாம்.
இப்படி லாபமும், நஷ்டமும் தொடர்ந்து தருவதுதான் மியூச்சுவல் ஃபண்ட் முதலீடு. காரணம், பங்குச் சந்தையின் செயல்பாட்டைப் பொறுத்துத்தான் மியூச்சுவல் ஃபண்ட் முதலீடு ஒருவருக்கு லாபத்தையோ அல்லது நஷ்டத்தையோ தரும்.
ஆனால், மியூச்சுவல் ஃபண்டில் ஒருவர் தொடர்ந்து 7 ஆண்டுகளுக்கு முதலீடு செய்திருக்கும்பட்சத்தில், 3 ஆண்டுகளுக்குப் பிறகு அவர் நஷ்டத்திலிருந்து மீண்டு வந்துவிடுவார். அதன்பிறகு அவரது முதலீடு லாபத்துக்கு வரத் தொடங்கியபின், 7 ஆண்டு கால அவர் தொடர்ந்து முதலீடு செய்திருக்கும்பட்சத்தில் அவருக்கு நஷ்டம் என்பதே வர வாய்ப்பில்லை என்பதுடன், குறைந்தபட்சம் 7% வருமானம் கிடைக்க 98% வாய்ப்பு உண்டு என்பதுதான் கடந்த காலப் பங்குச் சந்தை தரும் புள்ளிவிவரம். 7% மட்டும்தான் என்றில்லை. அதற்கு மேலும் லாபம் கிடைக்க நிறையவே வாய்ப்பு இருக்கிறது.
முதலீட்டில் உத்தரவாதம் என்பது என்ன? 10% உத்தரவாதமான வருமானம் எனில், 11% லாபமும் தரக்கூடாது! 9% லாபமும் தரக்கூடாது! ஆனால், மியூச்சுவல் ஃபண்ட் முதலீட்டில் எதிர்காலத்தில் பங்குச் சந்தையின் செயல்பாட்டுக்கேற்ப நீண்ட கால நோக்கில் 10% லாபம் கிடைக்கலாம்; 12% லாபம் கிடைக்கலாம். அவ்வளவு ஏன், 15% லாபம் கூட கிடைக்கலாம்!
தமிழகத்தைச் சேர்ந்த ஒரு மியூச்சுவல் ஃபண்ட் நிறுவனம் நடத்தும் ஃபண்ட் திட்டமானது கடந்த 22 ஆண்டுகளாக ஆண்டுதோறும் 23% லாபம் தந்திருக்கிறது என்றால் அதை யாராலும் மறுக்க முடியாது!
கடந்த 10 ஆண்டுகளில் ஆண்டுதோறும் 15% லாபம் தந்த ஃபண்டுகள் 10 ஃபண்டுகளுக்கு மேல் இருக்கும்! 12% மேல் லாபம் தந்த ஃபண்ட் திட்டங்கள் 15-வது இருக்கும் என்கிறபோது, அடுத்துவரும் 10 ஆண்டுகளில் மியூச்சுவல் ஃபண்ட் முதலீட்டின் மூலம் 12% லாபம் கிடைப்பதற்கு நிறைய வாய்ப்பு இருக்கிறதே!
இப்படிப் பார்க்க முடிகிறவர்கள் (விரும்புபவர்கள்) மியூச்சுவல் ஃபண்டில் நிச்சயம் முதலீடு செய்வார்கள். மற்றவர்கள் பாதுகாப்பான முதலீடு என்று நினைத்து வங்கி எஃப்.டி.யில் 7% அளவுக்கு மட்டுமே லாபம் பார்ப்பார்கள்.

அதே போல, ரியல் எஸ்டேட் மற்றும் தங்கத்தில் கிடைக்கும் அளவுக்கு மியூச்சுவல் ஃபண்டில் லாபம் கிடைக்குமா என்கிற சந்தேகத்தை எழுப்புகிறார்கள். தமிழ்நாட்டில் கடந்த 25 ஆண்டுகளில் ரியல் எஸ்டேட்டில் நல்ல லாபம் கிடைத்திருக்கிறது. ஆனால், இந்த லாபம் எல்லோருக்கும் ஒரே மாதிரி கிடைத்திருக்கிறதா என்றால் இல்லை. சிலருக்கு அதிகமாகவும், சிலருக்குக் குறைவாகவும் கிடைத்திருக்கிறது.
கோவைக்கு அருகே 20 ஆண்டுகளுக்கு முன்பு ரூ.6000-த்துக்கு வாங்கிய இடத்தின் மதிப்பு இன்று ரூ.6 லட்சம். கிட்டத்தட்ட 100 மடங்கு லாபம்!
ஆனால், 20 ஆண்டுகளுக்கு முன்பு ஒரு ஃபண்டின் என்.ஏ.வி (Net Asset Value) ரூ.10; அந்த ஃபண்டின் இன்றைய என்.ஏ.வி ரூ.1500. 150 மடங்கு லாபம்! இப்போது சொல்லுங்கள், எதில் அதிக லாபம் கிடைத்திருக்கிறது என்று!
ரியல் எஸ்டேட்டில் எல்லோரும் ஒரே விதமான லாபம் கிடைக்கவில்லை என்பது போல, எல்லா மியூச்சுவல் ஃபண்டுகளின் என்.ஏ.வி.யும் 150 மடங்கு லாபம் தந்துவிடவில்லை. எந்த ஊரில் இடம் வாங்கினால் நல்ல லாபம் கிடைக்கும் என்று பார்த்து வாங்குவது போல, எந்த ஃபண்டில் முதலீடு செய்தால், நல்ல லாபம் கிடைக்கும் என்று பார்த்து முதலீடு செய்யவேண்டும்!
தங்கம் ஒரு கிராம் விலை 20 ஆண்டுகளுக்கு சுமார் 1000 ரூபாய். இன்று 15,000. இது வெறும் 15 மடங்கு மட்டுமே லாபம்! மியூச்சுவல் ஃபண்டில் கிடைத்த லாபம் எங்கே, தங்கத்தில் கிடைத்த லாபம் எங்கே?
இதற்காக வீடு, மனை வாங்குவது தவறு என்றோ, தங்க நகை வாங்குவது தவறு என்றோ சொல்ல முடியாது. இருப்பதற்கு ஒரு வீடு, அணிந்து அழகு பார்க்க கொஞ்சம் நகைகள் அவசியம் இருக்க வேண்டும். ஆனால், எல்லாப் பணத்தை வீடு, மனை அல்லது தங்கத்தில் மட்டும் போடுவது தவறு. நம்முடைய முதலீட்டை ரியல் எஸ்டேட், தங்கம், மியூச்சுவல் ஃபண்ட் எனப் பரந்துபட்ட வகையில் வைத்திருப்பது அவசியம்!
மியூச்சுவல் ஃபண்டில் முதலீடு செய்ய வேண்டுமா?
மியூச்சுவல் ஃபண்டில் SIP முதலீட்டை ஆரம்பிக்க நினைப்பவர்கள் பின்வரும் தொலைபேசி எண்களை அழைக்கலாம்!
ஏ.ஆர்.குமார் - 89259 44568
சபரிநாதன் - 89259 44569
தங்கலட்சுமி - 95007 77894
வெளிநாடு மற்றும் இந்தியாவில் வசிப்பவர்கள் தங்கள் முதலீட்டைச் சரியானபடி அமைத்துக்கொள்ள ஆலோசனை பெற, பின்வரும் லிங்கினைக் கிளிக் செய்து, தங்கள் பெயரைப் பதிவு செய்துகொள்ளுங்கள்...
வெளிநாட்டில் வசிப்போருக்கு:https://calendly.com/calendar-labham/schedule-call-with-labham-nri
இந்தியாவில் வசிப்போருக்கு:https://calendly.com/calendar-labham/schedule-call-with-labham-vikatan-com
Labham Youtube Channel: www.youtube.com/@labham_money
Labham Website: https://labham.money/tamil
முதலீட்டாளர்களின் கவனத்துக்கு:
மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. இதில் முதலீடு செய்யும்முன் திட்டம் தொடர்பான அனைத்து ஆவணங்களையும் கவனமாகப் படித்துப் பார்த்து, சுயமாக முடிவெடுக்க வேண்டுகிறோம்!