"அம்பேத்கரின் சட்டத்திற்கு காக்கி ட்ரவுசர் போட்ட அமைச்சர்"- நிர்மல் குமாருக்கு அ...
Mutual Fund: பெற்றோர்களின் சாய்ஸ் FD & RD... இன்றைய இளைஞர்களின் ஒரே சாய்ஸ் SIP - ஏன் தெரியுமா?
Admin
- 1 week ago

முந்தைய தலைமுறையினர் எதிர்காலத்திற்குத் தேவையான பணத்தை சேர்த்து வைக்க மிகச் சிறந்த முதலீட்டுக் கருவியாகப் பார்த்தது வங்கி பிக்சட் டெபாசிட் மற்றும் வங்கி ரெக்கரிங் டெபாசிட் ஆகிய இரண்டைத்தான். இருப்பதற்கு ஒரு வீடு, கொஞ்சம் நகைகள் என்று வாங்கிய முந்தைய தலைமுறையினர் குழந்தைகளின் படிப்பு, திருமணம் மற்றும் ஓய்வுக் கால சேமிப்பு ஆகிய நோக்கங்களுக்கான பணத்தைச் சேர்க்கப் பெரும்பாலும் வங்கி பிக்சட் டெபாசிட் மற்றும் வங்கி ரெக்கரிங் டெபாசிட் ஆகிய இரண்டைத்தான் தேர்வு செய்தனர்.
காரணம் என்ன?

அரசாங்கத்தின் உத்தரவாதம் இருந்தது ஒரு முக்கியமான காரணம். பொதுத் துறை வங்கிகள் பெரும்பாலும் திவால் ஆவதில்லை. அப்படியே ஆனாலும் அரசாங்கம் தலையிட்டு, மக்கள் டெபாசிட் செய்த பணத்தைத் தந்துவிடும் என்கிற நம்பிக்கை மக்களிடம் இருந்ததால், எல்லோரும் அதில் மட்டுமே பணத்தைப் போட்டார்கள்.
தவிர, வங்கி எஃப்.டி மற்றும் ஆர்.டி ஆகிய இரண்டு திட்டங்களில் பணம் போடுவதும் திரும்ப எடுப்பதும் எளிதாக இருந்ததால், ஒரு வங்கிக் கணக்கை ஆரம்பித்து அதன் மூலம் எஃப்.டி மற்றும் ஆர்.டி கணக்கு தொடங்கி, பணம் சேர்ப்பது எளிதாக இருந்தது.
மூன்றாவது முக்கியமான காரணம், 20 ஆண்டுகளுக்கு முன்பு வங்கி எஃப்.டி மற்றும் ஆர்.டி.க்கு அதிக வட்டி கிடைத்தது. 1991-92-ல் 5 வருட டேர்ம் டெபாசிட்டுக்கு 13.50% வட்டி கிடைத்தது. எந்த ரிஸ்க்கும் இல்லாமல் 13.50% கிடைத்தது மிகப் பெரிய வருமானம்.
இது மாதிரியான காரணங்களால்தான் நமது முந்தைய தலைமுறையினர் வங்கி பிக்சட் டெபாசிட் மற்றும் வங்கி ரெக்கரிங் டெபாசிட் ஆகிய இரண்டை மட்டும் அதிகம் நம்பி, அதில் மட்டுமே பணத்தை சேமித்து வந்தனர்.
ஆனால், வங்கி பிக்சட் டெபாசிட் மற்றும் வங்கி ரெக்கரிங் டெபாசிட் ஆகிய இரண்டின் மூலம் கிடைக்கும் வருமானம் கடந்த 20 ஆண்டுகளில் மிகவும் குறைந்திருக்கிறது. 13.50% என்பதில் இருந்து கொஞ்சம் கொஞ்சமாகக் குறைந்து இன்றைக்கு வங்கி பிக்சட் டெபாசிட் மற்றும் வங்கி ரெக்கரிங் டெபாசிட்டுக்குக் கிடைக்கும் வருமானம் வெறும் 6% - 7% என்கிற அளவில்தான் இருக்கிறது.
பாதுகாப்பு என்பதை மட்டுமே பிரதானமாகக் கொண்டு செயல்படும் முந்தைய தலைமுறையினர் வேண்டுமானாலும் வங்கி பிக்சட் டெபாசிட் மற்றும் வங்கி ரெக்கரிங் டெபாசிட்டை மட்டுமே பெரிதாக நினைத்து அதில் பணம் போட்டு வைக்கலாம். ஆனால், இன்றைய தலைமுறையினர் 6% - 7% வருமானம் தரக்கூடிய வங்கி பிக்சட் டெபாசிட் மற்றும் வங்கி ரெக்கரிங் டெபாசிட்டை மட்டுமே நம்பி இருக்கத் தயாராக இல்லை.
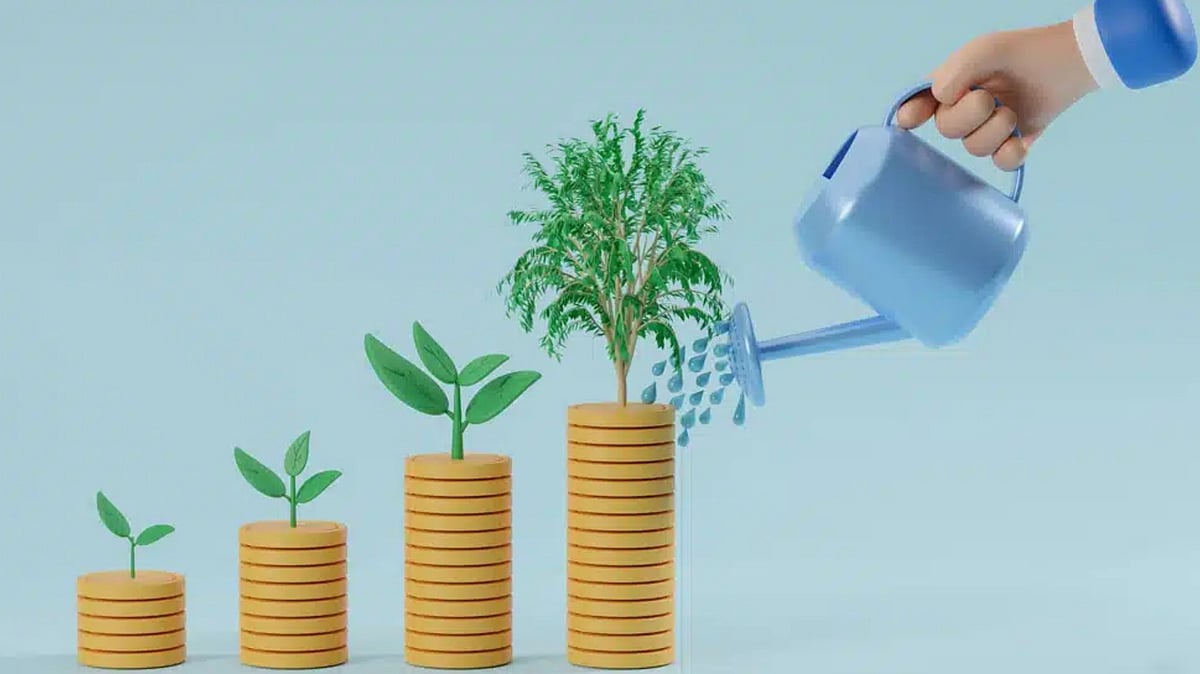
நீண்ட கால நோக்கில் அதாவது, 20 ஆண்டுகள் அல்லது 30 ஆண்டுகள் முதலீடு செய்து, ஆண்டுதோறும் 12% வருமானம் தர வாய்ப்பு உள்ள மியூச்சுவல் ஃபண்டில் எஸ்.ஐ.பி முறையில் பெருவாரியாக முதலீடு செய்யத் தொடங்கி இருக்கிறார்கள்.
எ
எஸ்.ஐ.பி முதலீடு என்பது என்ன?
மாதந்தோறும் ரூ.2000, ரூ.3000 என 20, 25 ஆண்டுகளுக்குத் தொடர்ந்து கட்டிவருவதுதான் எஸ்.ஐ.பி. இந்த எஸ்.ஐ.பி முதலீட்டை முன்பு 40 வயதுக்கு மேற்பட்டவர்கள்தான் அதிகம் செய்துவந்தனர். ஆனால், இப்போது வேலைக்குச் சேர்ந்தவுடன் முதல் சம்பளத்தில் இருந்தே முதலீடு செய்யத் தொடங்கி இருக்கிறார்கள்.
கேம்ஸ் (CAMS) அளிக்கும் புள்ளிவிவரங்களின்படி, 20 வயதுக்குக் கீழே இருப்பவர்கள் மியூச்சுவல் ஃபண்ட் முதலீடு செய்பவர்களின் எண்ணிக்கை நிதி ஆண்டு 2026-ல் 92% அதிகரித்திருக்கிறது. அதாவது, கிட்டத்தட்ட 2.9 லட்சம் பேர் (20 வயதுக்குக் கீழ் இருப்பவர்கள்) புதிதாக எஸ்.ஐ.பி முறையில் முதலீடு செய்யத் தொடங்கி இருக்கிறார்கள். 20 வயது முதல் 30 வயதுக்குள் இருப்பவர்கள் எஸ்.ஐ.பி முறையில் முதலீடு செய்வது 19% அதிகரித்து, 85.5 லட்சம் எஸ்.ஐ.பி முறையில் முதலீடு செய்து வருகிறார்கள்!
எஸ்.ஐ.பி முறையின் மூலம் முதலீடு செய்யத் தொடங்குவதற்கு வயது ஒரு தடை அல்ல. முதலீடு செய்யும் பணம் தடை அல்ல. கல்லூரி மாணவர் ஒருவர் மாதந்தோறும் ரூ.100 கூட எஸ்.ஐ.பி முறையின் மூலம் முதலீடு செய்யலாம். இப்படி முதலீடு செய்து எஸ்.ஐ.பி முதலீடு செயல்படும் விதம் பற்றி புரிந்துகொண்டால், இந்த முதலீட்டை அவரது 60 வயது வரைகூட தொடர வாய்ப்பு இருக்கிறது.
இன்றைய இளைஞர்கள் பலரும் மியூச்சுவல் பண்டில் எஸ்.ஐ.பி முறையில் முதலீடு செய்யத் தொடங்கி இருப்பதற்கு முக்கியமான காரணம், இந்த இளைஞர்களின் பெற்றோர்கள். ''கூட்டு வட்டி வளர்ச்சியினால் கிடைக்கும் நன்மையை நாம்தான் அனுபவிக்காமல் போய்விட்டோம். அது நம் குழந்தைக்காவாவது கிடைக்கட்டும்...'' என்று பல பெற்றோர்கள் தங்கள் குழந்தைகளுக்காக எஸ்.ஐ.பி முதலீட்டை ஆரம்பித்துத் தருகின்றனர். தவிர, இன்றைய இளைஞர்களும் வேலைக்குச் சேர்ந்த முதல் சம்பளத்தில் இருந்தே எஸ்.ஐ.பி முறையில் பணம் சேர்க்கத் தொடங்கிவிடுகின்றனர்.
இது ஆரோக்கியமான வளர்ச்சி. பணம் பாதுகாப்பாக இருக்க வேண்டும் என்று நினைத்து, பணவீக்கம் அளவுக்கு மட்டுமே வருமானம் கிடைப்பதைவிட, கொஞ்சம் ரிஸ்க் எடுத்து முதலீடு செய்தால், நீண்ட காலத்தில் 12% வரை லாபம் கிடைக்க வாய்ப்பு உள்ள ஒரு முதலீட்டில் முதலீடு செய்ய ஆரம்பித்திருப்பது நல்ல விஷயம்.
உங்களுக்கு 25 வயதா? நீங்கள் மியூச்சுவல் ஃபண்டில் எஸ்.ஐ.பி முறையில் முதலீடு செய்ய ஆரம்பித்துவிட்டீர்களா என்று பாருங்கள். 30 வயதுக்குள் இருப்பவர்கள் இன்றே, இப்போதே எஸ்.ஐ.பி முறையில் செய்யத் தொடங்குவது மிக மிக முக்கியம் என்பதை மறக்காதீர்கள். அப்படி சேர்க்கத் தொடங்குபவர்கள் எதிர்காலத்திற்குத் தேவையான பணத்தைக் குறை இல்லாமல் சேர்த்து வைத்திருப்பார்கள் என்பது நிச்சயம்!
எஸ்.ஐ.பி முறையில் நீங்களும் முதலீடு செய்ய வேண்டுமா?
மியூச்சுவல் ஃபண்டில் SIP முதலீட்டை ஆரம்பிக்க நினைப்பவர்கள் பின்வரும் தொலைபேசி எண்களை அழைக்கலாம்!
ஏ.ஆர்.குமார் - 89259 44568
சபரிநாதன் - 89259 44569
தங்கலட்சுமி - 95007 77894
வெளிநாடு மற்றும் இந்தியாவில் வசிப்பவர்கள் தங்கள் முதலீட்டைச் சரியானபடி அமைத்துக்கொள்ள ஆலோசனை பெற, பின்வரும் லிங்கினைக் கிளிக் செய்து, தங்கள் பெயரைப் பதிவு செய்துகொள்ளுங்கள்...
வெளிநாட்டில் வசிப்போருக்கு:https://calendly.com/calendar-labham/schedule-call-with-labham-nri
இந்தியாவில் வசிப்போருக்கு:https://calendly.com/calendar-labham/schedule-call-with-labham-vikatan-com
Labham Youtube Channel: www.youtube.com/@labham_money
Labham Website: https://labham.money/tamil
முதலீட்டாளர்களின் கவனத்துக்கு:
மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. இதில் முதலீடு செய்யும்முன் திட்டம் தொடர்பான அனைத்து ஆவணங்களையும் கவனமாகப் படித்துப் பார்த்து, சுயமாக முடிவெடுக்க வேண்டுகிறோம்!